Cum se schimbă managementul ANAF?
ANAF intră într-o nouă eră digitală: Siegfried Mureșan anunță transformarea radicală a colectării taxelor
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Siegfried Mureșan a conturat viziunea pentru o schimbare structurală profundă în modul în care România gestionează impozitarea, punând accentul pe digitalizare și pe o abordare mai echitabilă a contribuabililor. Obiectivul central al acestei strategii este de a asigura ca povara fiscală să fie redistribuită în favoarea celor care respectă legea, în timp ce agenții economici implicați în fraude vor fi țintiti mai ferm.
Planul include termene clare pentru implementarea modificărilor și impune publicarea unui raport detaliat la fiecare șase luni, asigurând astfel transparența în fața cetățenilor.
Reorganizarea internă a instituției reprezintă pilonul fundamental al acestei reforme.
Scopul urmărit este eliminarea complexității excesive din structura de coordonare și reducerea fragmentării actuale, astfel încât resursele să fie alocate mai eficient la toate nivelurile: central, regional și teritorial.
Printre măsurile cheie se numără continuarea eforturilor de a unifica activitățile de control, colectare și trezorerie, punând capăt funcționării disjuncte dintre departamente. De asemenea, se vizează consolidarea funcțiilor de suport la nivel central și regional, acolo unde această centralizare aduce un beneficiu administrativ real.
În ceea ce privește managementul, se pune un accent deosebit pe profesionalizarea rolurilor de conducere de la nivel regional și local, prin consolidarea procedurilor competitive pentru ocuparea acestor poziții. O atenție specială este acordată și reducerii duratei cu care se exercită temporar funcțiile de conducere rămase vacante, fenomen care a generat în trecut incertitudini.
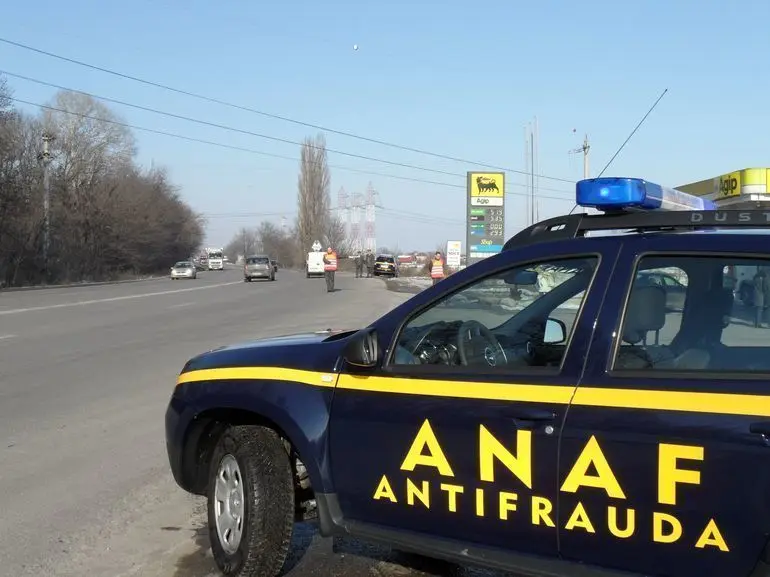
În plus, inspectorii antifraudă și cei vamali vor continua să utilizeze camere video portabile în timpul operațiunilor de control cu risc fiscal ridicat, respectând strict garanțiile legale existente.
Un alt pas important este introducerea, până la sfârșitul anului 2026, a unor indicatori de performanță și a unui sistem de remunerație bazat pe principiul bonus-malus pentru conducerea instituției și structurile sale operative.
Acest mecanism de stimulare și penalizare, care va deveni efectiv din 2027 în conformitate cu angajamentele din Planul Național de Redresare și Reziliență (PNRR), va lega bonusurile exclusiv de depășirea planului de încasări. Penalitățile, pe de altă parte, vor fi aplicate proporțional cu indicatorii de performanță aprobați pentru fiecare structură specifică.
Va opri analiza de risc evaziunea fiscală?
Pentru a garanta corectitudinea, se vor consolida mecanismele de integritate aplicabile inspectorilor fiscali, vamali și antifraudă, prin stabilirea unor reguli stricte privind conflictele de interese, rotația personalului în zonele sensibile, controlul intern și sancțiunile aplicabile.
Modernizarea Spațiului Privat Virtual (SPV) și a serviciilor digitale este o prioritate majoră. Portalul ANAF va continua să se dezvolte ca principalul punct de contact digital pentru contribuabili. Se vizează integrarea într-un singur spațiu digital a tuturor informațiilor esențiale: declarații, obligații fiscale, plăți, rambursări, notificări și solicitări. Va fi creată o imagine consolidată a situației fiscale a fiecărui contribuabil, actualizată constant pe baza datelor din sistemele instituției. De asemenea, se vor introduce mecanisme automate de notificare pentru a semala diferențele sau neconcordanțele detectate în datele fiscale.
Interacțiunea cu utilizatorii va fi îmbunătățită prin dezvoltarea unor mecanisme permanente de feedback în portal, care să permită identificarea rapidă a problemelor întâmpinate de contribuabili. Diversificarea instrumentelor digitale de comunicare și dezvoltarea unor canale constante de feedback privind interacțiunea cu structurile de asistență ale ANAF completează acest pachet de modernizare.
Lupta contra evaziunii fiscale va fi susținută de mecanisme avansate de analiză a riscului. La nivel central, se va consolida analiza de risc fiscal, inclusiv metodologiile și criteriile folosite pentru selectarea contribuabililor și operațiunilor supuse controlului. Se va construi o platformă integrată de analiză a datelor, care să coreleze informațiile din e-Factură, AMEF, declarațiile fiscale și alte baze de date disponibile. Indicatorii de risc fiscal vor fi perfecționați continuu pentru a identifica tranzacțiile, contribuabilii și comportamentele care necesită verificare.
Se lucrează la dezvoltarea unui scor de risc individual pentru fiecare contribuabil, care va ajuta la prioritizarea activităților de analiză și control. Controalele fiscale, atât cele operaționale, cât și cele inopinate, vor fi orientate în funcție de profilul de risc și de informațiile din sistemele ANAF. Verificările documentare și analizele la distanță vor fi extinse, înainte de declanșarea, ori de câte ori este posibil, a unui control fiscal extins. Analiza de risc în materia TVA va fi consolidată pentru a identifica fraudele de TVA și rambursările cu indicatori de risc ridicați.
Analizele sectoriale și tematice vor fi dezvoltate pentru a detecta mecanismele de subdeclarare, fraudă și transfer artificial al profitului.
Resursele ANAF vor fi concentrate asupra evaziunii fiscale cu impact bugetar semnificativ, fraudelor de TVA, rambursărilor nejustificate și operațiunilor de diminuare artificială a bazei de impozitare.
Se va crea posibilitatea de a verifica istoricul tuturor formelor de controale efectuate asupra unui contribuabil, iar informațiile despre controalele anterioare vor fi utilizate în analiza de risc pentru a reduce suprapunerile și controalele repetitive.
Procesul de simplificare a declarațiilor și reducerea raportărilor redundante continuă prin extinderea declarațiilor fiscale precompletate, în special pentru obligațiile pentru care ANAF deține deja majoritatea datelor necesare. Datele existente în sistemele instituției vor fi preluate automat în declarații, alături de dezvoltarea mecanismelor automate de validare. Numărul de câmpuri și informații solicitate contribuabilului va fi redus atunci când acestea pot fi obținute din alte raportări fiscale. Declarațiile și rapoartele redundante, inclusiv în materia TVA, vor fi analizate și eliminate gradual.
Eforturile de a reduce solicitarea unor informații deja transmise prin e Factură, SAF-T, AMEF, declarații fiscale sau alte sisteme digitale vor fi menținute, pentru a ușura sarcina administrativă a contribuabililor.