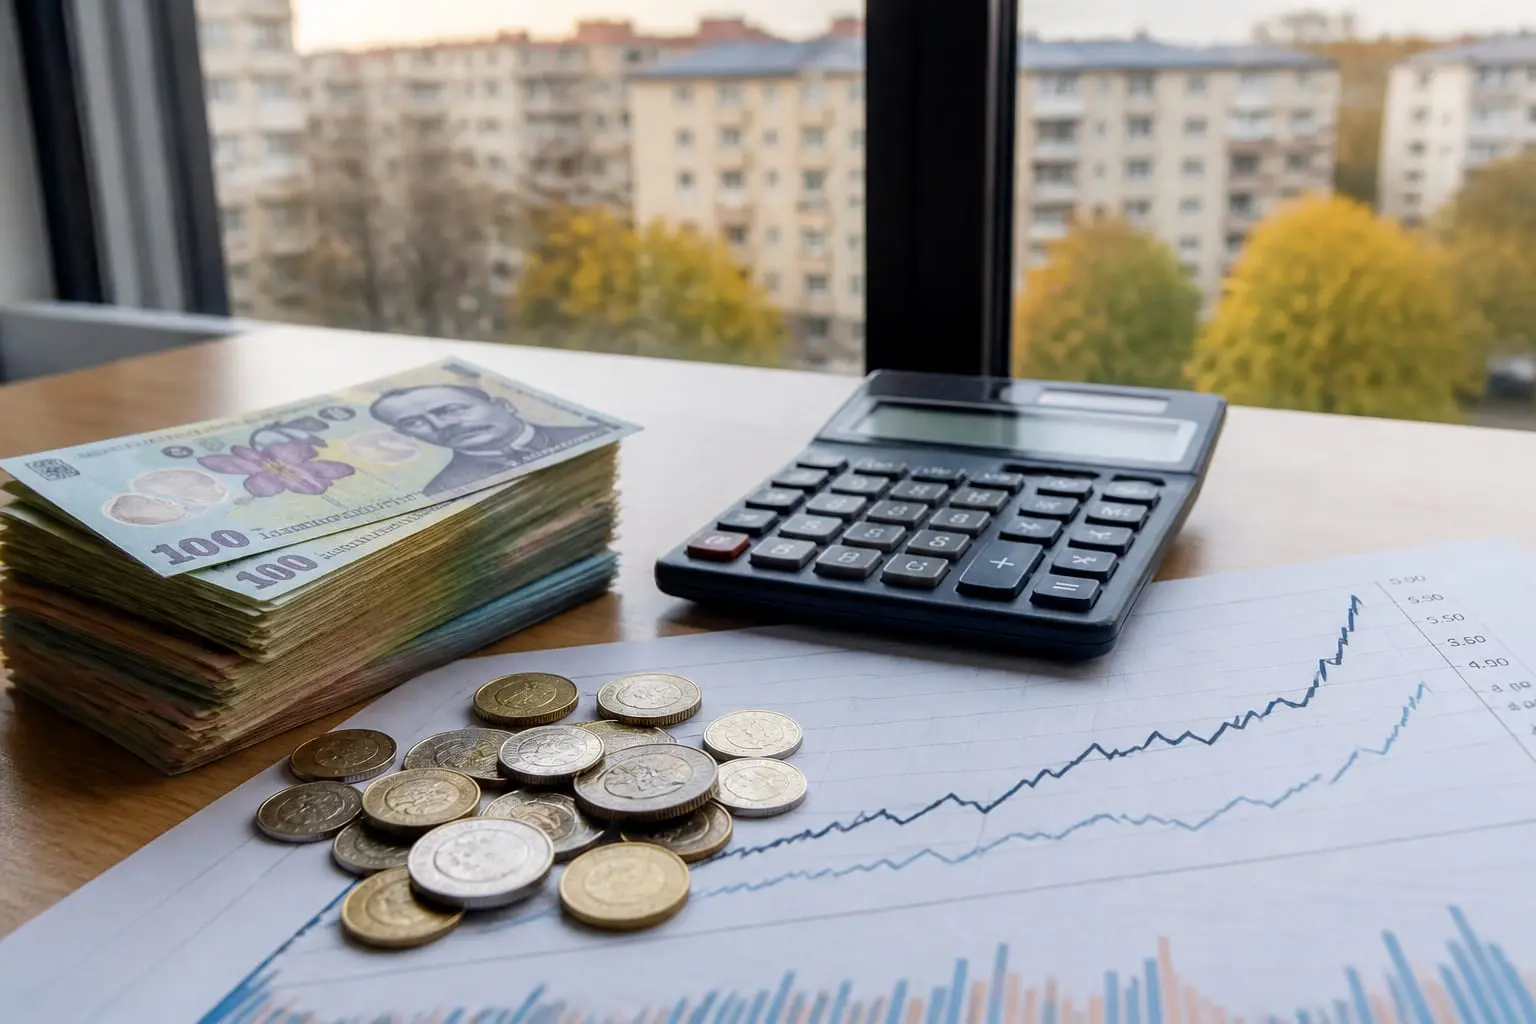
Leul a simțit presiunea imediată a cursului valutar!
Situația din spațiul financiar românesc a cunoscut o transformare remarcabilă în ultimele săptămâni, fiind marcată de o contractare evidentă a fondurilor disponibile între instituțiile bancare. Conform datelor recente, excedentul de lichiditate de pe piața interbancară a înregistrat o scădere semnificativă, ajungând la nivelul de 21 de miliarde de lei.
 Electrica pregătește investiții de 185 milioane euro în baterii și 540 milioane pentru rețele
 Trebuie să înțelegem viitorul nevoilor clienților pentru a folosi tehnologia bine
 Domnul Pensionescu: asistentul AI care îi ajută pe români să înțeleagă pensia privată
 Dobânda pe termen lung a crescut pentru a treia lună consecutivă în septembrie
Această sumă echivalează cu aproximativ 4 miliarde de euro, reprezentând media zilnică observată, ceea ce constituie cel mai mic nivel atins în ultima perioadă de 12 luni.
Consecința directă a acestei subțieri a fost reflectată în evoluția indicatorului ROBOR la trei luni, care a depășit bariera psihologică de 6 procente, stabilizându-se ulterior la 6,1 la sută în luna octombrie.
Această dinamică nu a fost izolată, ci a fost generată de intervențiile active ale Băncii Naționale a României (BNR) pe piața valutară. Autoritatea monetară a acționat pentru a tempera deprecierea monedei naționale, un efort care a avut ca efect mecanic reducerea rezervei de lichidități din sistem. Deși piața a continuat să opereze cu un surplus de bani față de necesarul imediat, acea marjă de siguranță s-a erodat considerabil în luna septembrie. Odată cu diminuarea acestei rezerve, costul creditării interbancare a început să crească, semnalând o strângere a condițiilor monetare.
Contextul macroeconomic în care s-au desfășurat aceste evenimente a fost unul complex, caracterizat de volatilitate internă și presiuni externe. Pe plan local, tensiunile politice prelungite au întârziat formarea unui nou guvern, contribuind la incertitudinea investițională.
Simultan, economia a înregistrat o frânare a ritmului de creștere, deficiturile bugetare au rămas ridicate – deși au arătat o tendință de scădere -, iar inflația a persistat la niveluri ridicate.
Factorii externi au agravat situația prin climatul global de aversiune la risc, determinând investitorii străini să retragă capitalurile din piețele emergente pentru a se retrage în active considerate mai sigure.
Impactul asupra cursului valutar a fost vizibil și a exercitat o presiune simultană atât asupra leului, cât și asupra dobânzilor. Cotația euro a depășit treptat pragurile de 5,2 și 5,3 lei, atingând succesiv maxime istorice. Această mișcare a reaprins presiunea asupra monedei naționale la începutul toamnei, având un ecou imediat în piața monetară. Pentru companiile care își finanțează activitatea în lei și pentru debitorii care au contracte ancorate la dobânzi interbancare, semnalul a fost clar: costul capitalului a crescut.
Ce legătură strânsă există între analiză și curs?
Indicatorul ROBOR la trei luni a servit ca reper principal pentru această schimbare de regim. La finalul lunii septembrie, acesta se apropiase deja de 6 la sută, iar în octombrie a depășit acest prag, urcând la 6,1 la sută.
Această evoluție confirmă o piață monetară mai restrictivă comparativ cu lunile anterioare.
În termeni practici, sistemul bancar a reușit să mențină o poziție de excedent în septembrie, dar capacitatea de a oferi fonduri ieftine s-a diminuat. Rezerva de bani disponibili a ajuns la nivelul minim din ultimul an, ceea ce a dus automat la o majorare a dobânzilor practicate între bănci.
Pentru sectorul privat, aceasta înseamnă o creștere a costurilor de finanțare, în special pentru cei sensibili la fluctuațiile ROBOR.
Analiza situată într-un context larg evidențiază legătura strânsă dintre cursul valutar, disponibilitatea lichidităților și nivelul dobânzilor. Tensiunile politice, frânarea economică și persistența inflației au creat un mediu în care BNR a trebuit să intervine ferm pentru a stabiliza leul.
Retragerea capitalurilor străine din piețele emergente a accentuat presiunea, forțând autoritatea monetară să ajusteze politica de lichidități. Astfel, scăderea excedentului la 21 de miliarde de lei și urcarea ROBOR la 6,1 la sută sunt manifestări directe ale acestui efort de echilibrare.
Pentru a înțelege deplina importanță a acestor date, este necesar să se țină cont de faptul că piața interbancară rămâne pe excedent, dar cu o marjă mult subțiată. Acest lucru afectează direct capacitatea băncilor de a oferi credite noi la rate competitive. Debitorii cu obligațiuni la dobânci variabile vor simți imediat impactul, deoarece reperul lor de calcul s-a modificat în sus. Evenimentele din septembrie și octombrie 2026 ilustrează cum interacțiunea dintre politicile monetare, volatilitatea valutară și contextul geopolitic poate modela rapid condițiile de creditare din economie.
Monitorizarea continuă a acestor indicatori rămâne esențială pentru anticiparea schimbărilor viitoare în costul capitalului disponibil în economia națională.
