Guvernul a adoptat o poziție similară, transmitând Parlamentului că sprijină
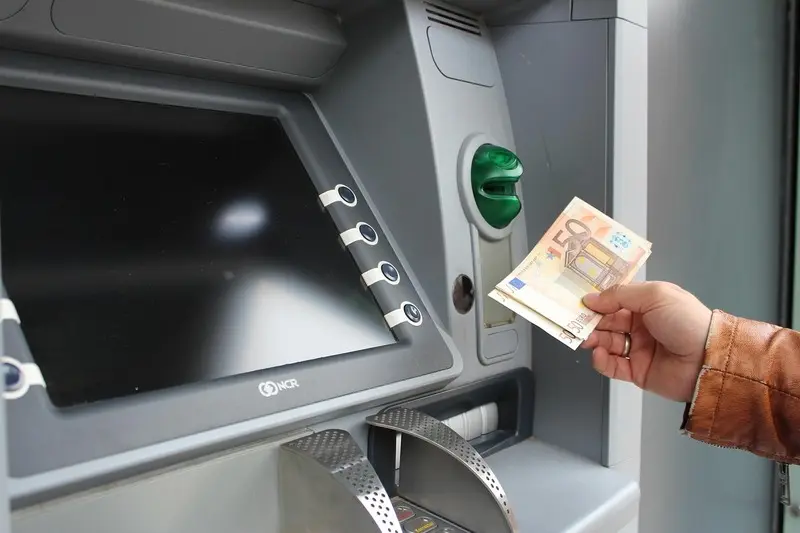
Modificarea legislației privind retragerea banilor din automatele bancare se apropie de final, după ce Senatul a dat curs unui proiect de lege susținut unanim de toate formațiunile politice din Parlament. Această inițiativă, despre care Profit.ro a dat veste anterior, vizează obligarea operatorilor de ATM-uri să permită clienților să introducă o sumă exactă dorită, nu doar să aleagă dintre valori fixe. După aprobarea de către camera superioară, textul legislativ va fi trimis spre vot final către Camera Deputaților. Ambele instituții cheie ale statului, Banca Națională a României (BNR) și Guvernul, au comunicat oficial că sprijină această măsură, considerând că ea va îmbunătăți accesul cetățenilor la lichiditate. Raporturile întocmite de comisiile de specialitate din Senat, inclusiv cele economice și de buget, au fost favorabile, deschizând calea pentru adoptarea legii în plen.
 Electrica pregătește investiții de 185 milioane euro în baterii și 540 milioane pentru rețele
 Trebuie să înțelegem viitorul nevoilor clienților pentru a folosi tehnologia bine
 Domnul Pensionescu: asistentul AI care îi ajută pe români să înțeleagă pensia privată
 Dobânda pe termen lung a crescut pentru a treia lună consecutivă în septembrie
Contextul care a generat această intervenție legislativă pornește dintr-o nemulțumire generalizată a utilizatorilor de carduri. În momentul de față, mulți posesori de carduri emise de bănci diferite față de cea care operează bancomatul se lovesc de o barieră tehnică aparentă. Aceștia pot retrage bani doar selectând sume prestabilite de programul ATM-ului, fără posibilitatea de a tasta o valoare specifică. Inițiatorii legii explică faptul că această restricție nu provine dintr-o imposibilitate hardware, ci din modul în care este configurată interfața software pentru anumite tipuri de carduri. Astfel, un client care dorește să scoată, de exemplu, 350 de lei este forțat să aleagă între 300 sau 400 de lei, chiar dacă automatul are suficient numerar. În plus, atunci când retragi de la un bancomat care nu aparține băncii tale, plătești de obicei un comision suplimentar.
Paradoxal, deși suportă un cost financiar pentru serviciu, utilizatorul nu are întotdeauna control total asupra sumei exacte pe care o primește, ceea ce poate duce la retragerea unei cantități mai mari de bani decât necesarul real. Această situație este considerată o limitare nejustificată a dreptului de a dispune liber de propriile fonduri.
Autorii proiectului subliniază o inegalitate evidentă: adesea, clienții „proprii” ai băncii care administrează ATM-ul au acces la funcția de introducere a sumei personalizate, în timp ce utilizatorii din alte instituții financiare autorizate în România nu o au. Într-o economie de piață, unde concurența și protecția consumatorului sunt principii fundamentale, accesul la funcționalitățile de bază ale serviciilor de plată trebuie să fie egal pentru toți. Dreptul de proprietate asupra banilor din cont implică și capacitatea titularului de a decide cu precizie cât numerar să retire, în cadrul limitelor tehnice existente. Impunerea exclusivă a unor valori fixe este văzută ca o restrângere disproporționată a modului în care cetățenii își gestionează banii. De aceea, noua lege va impune operatorilor de ATM-uri obligația legală de a oferi opțiunea de tastare a unei sume personalizate oricărui utilizator.
Banca Națională a României a transmis Parlamentului o analiză detaliată a propunerii. În scrisoarea sa, BNR recunoaște că această măsură ar putea crește semnificativ accesul la numerar, mai ales în zonele rurale și în regiunile mai puțin dezvoltate, unde numărul de bancomate este redus și distanțele între ele sunt mari. Totuși, banca centrală a semnalat câteva nuanțe juridice importante care necesită clarificare. În primul rând, BNR întreabă dacă obligația de a adapta configurația terminalelor se aplică și prestatorilor de servicii de plată care sunt autorizați în alte state membre ale UE, dar activează în România în temeiul legii nr. 209/2019.
În al doilea rând, s-a observat că proiectul folosește termenul generic de „utilizatori”, sugerând că beneficiarii nu ar fi limitați strict la persoane fizice (consumatori), ci ar putea include și persoane juridice.
Cu toate acestea, mecanismul de sancționare este conceput în principal pentru relația cu consumatorii, lăsând un gol legal în cazul în care beneficiarii sunt firme. BNR a mai recomandat ca inițiativa să fie consultată cu sistemul bancar pentru a identifica eventualele bariere tehnice care ar putea împiedica implementarea uniformă a acestor modificări.
Guvernul a adoptat o poziție similară, transmitând Parlamentului că sprijină adoptarea acestei inițiative, dar a formulat o serie de observații tehnico-juridice. Executivul a sugerat ca, din punct de vedere al redactării, să se folosească sintagma consacrată în legislația actuală: „distribuitor automat de numerar – ATM”, pentru coerență. O altă problemă ridicată de Guvern este dacă noua regulă se aplică tuturor tipurilor de operațiuni de retragere, indiferent de schema de card, de moneda contului, de moneda în care se retrag banii, de comisioanele aplicabile sau de existența conversiei valutare. De asemenea, rămâne de stabilit dacă obligația vizează și terminalele operate de furnizori de servicii de retragere care acționează în numele emitentului de carduri, dar nu sunt parte la contractul-cadru cu clientul.
La fel ca BNR, Guvernul a atras atenția asupra necesității de a corela textul cu regimul juridic al prestatorilor autorizați în alte state membre care prestează servicii în România prin dreptul de stabilire sau libertatea de a presta servicii. Formularea actuală, „autorizați să desfășoare activitate pe teritoriul României”, riscă să fie interpretată restrictiv, ca referindu-se doar la băncile licențiate de autoritățile române, în timp ce cadrul european permite și prestarea transfrontalieră a serviciilor. Textul va trebui reformulat pentru a reflecta cu acuratețe această realitate. De asemenea, Guvernul a criticat formularea generală a limitelor tehnice și de securitate, considerând că norma propusă este prea vagă. Fără criterii obiective, un prestator ar putea invoca limite tehnice arbitrare pentru a evita implementarea funcției, iar autoritatea de control ar putea aplica sancțiuni neuniforme.
Se impune ca limitările să fie obiective, nediscriminatorii și proporționale.
Întrebarea privind termenul de 90 de zile pentru adaptare este una practică
Un alt aspect analizat este dacă termenul de 90 de zile stabilit în proiect este suficient pentru a adapta infrastructura tehnică și de securitate existentă la noile cerințe legislative.
Proiectul de lege propune modificarea Legii nr. 209/2019 privind serviciile de plată. Conform textului, după articolul 221 din Capitolul I – Dispoziții comune al Titlului IV, se va introduce un nou articol, art. 221^1. Acesta va stipula că prestatorii de servicii de plată care operează distribuitoare automate de numerar (ATM) au obligația de a pune la dispoziția utilizatorilor, prin interfața terminalului, opțiunea de a introduce o sumă personalizată pentru retragerea de numerar. Această regulă se va aplica indiferent dacă terminalul este operat direct de prestatorul emitent al cardului sau de un furnizor de servicii de retragere de numerar prin ATM, așa cum este definit în articolul 4, alineatul (1), litera p).
Această schimbare legislativă vine să remedieze o disfuncționalitate care afectează zilnic milioane de români. Deși pare o mică ajustare tehnică, impactul ei asupra experienței utilizatorului este major. Eliminarea constrângerii de a alege doar dintre valori fixe va reduce frustrarea clienților și va optimiza gestionarea fluxurilor de numerar. Susținerea transversală a partidelor parlamentare, alături de avizele pozitive ale BNR și Guvernului, indică faptul că procesul de adoptare va fi rapid. Votul din Senat a fost un pas crucial, iar transmiterea la Camera Deputaților va consolida majoritatea necesară pentru intrarea în vigoare a normei.
Dezbaterile au evidențiat și importanța clarificării cadrului legal pentru prestatorii străini. Într-o piață europeană integrată, unde băncile din alte țări pot oferi servicii în România fără a deschide sucursale fizice, este esențial ca regulile să fie clare. Dacă legea ar fi interpretată restrictiv, ar putea crea un avantaj competitiv pentru băncile locale față de cele transfrontaliere, încălcând principiile de bază ale pieței interne europene. De aceea, reformularea textului pentru a include explicit prestatorii autorizați în alte state membre este o condiție sine qua non pentru o implementare corectă.
Întrebarea privind termenul de 90 de zile pentru adaptare este una practică, dar și critică. Operatorii de ATM-uri vor trebui să actualizeze software-ul terminalelor, să testeze sistemele și, posibil, să efectueze mici modificări hardware. Este puțin probabil ca 90 de zile să fie suficient pentru a actualiza mii de terminale răspândite pe tot teritoriul țării, mai ales în zonele izolate. Totuși, legislația oferă acest termen ca o linie directoare, iar autoritățile de supraveghere vor monitoriza respectarea lui. Dacă termenul se va dovedi insuficient, se va putea interveni prin acte normative secundare, dar inițial, 90 de zile este punctul de plecare legal.
Impactul asupra consumatorilor va fi imediat vizibil. Posibilitatea de a retrage exact suma dorită va reduce riscul de a primi bancnote de valoare mare, greu de cheltuit în tranzacții mici, sau de a rămâne cu resturi neplăcute. De exemplu, dacă ai nevoie de 75 de lei, în loc să retragi 100 de lei și să cauți monede sau să faci o tranzacție separată, vei putea solicita direct 75 de lei. Această flexibilitate este esențială într-o economie modernă, unde digitalizarea avansează, dar numerarul rămâne o formă importantă de plată, mai ales în mediul rural sau pentru categoriile de vârstă mai înaintate.
Comisiile parlamentare au analizat atent aspectele de buget și economie, confirmând că măsura nu impune costuri majore statului, ci redistribue responsabilități către sectorul privat. Băncile și operatorii de ATM-uri vor trebui să investească în tehnologie, dar beneficiile pentru consumatori justifică acest efort. Transparența și concurența vor fi consolidate, deoarece toți utilizatorii vor avea acces la aceleași funcționalități de bază, indiferent de banca lor de apartenență.
Un alt aspect important este cel al sancțiunilor. Deși proiectul actual se concentrează pe relația cu consumatorii, este necesar să se clarifice regimul pentru persoanele juridice. Multe firme retrag numerar frecvent din ATM-uri pentru cheltuieli de casă sau alte operațiuni. Dacă ele nu vor fi incluse în mod explicit, ar putea apărea lacune legale. BNR a semnalat deja această problemă, iar Guvernul a reținut observația. Este posibil ca, în faza de dezbatere la Camera Deputaților, să se adauge clarificări suplimentare pentru a acoperi toate tipurile de utilizatori.
