La 8 octombrie, acesta a fost înregistrat la 5,77%, după o scădere de 0,06
Rata lunară calculată cu indici din 16 octombrie 2026 este mai mică decât cea calculată cu indici din anul precedent în toate cele patru exemple de credit analizate. Compararea păstrează aceeași sumă, aceeași durată și aceeași marjă bancară; valorile sunt indicative, nu ratele aplicabile automat pentru toate contractele.
 Electrica pregătește investiții de 185 milioane euro în baterii și 540 milioane pentru rețele
 Trebuie să înțelegem viitorul nevoilor clienților pentru a folosi tehnologia bine
 Domnul Pensionescu: asistentul AI care îi ajută pe români să înțeleagă pensia privată
 Dobânda pe termen lung a crescut pentru a treia lună consecutivă în septembrie
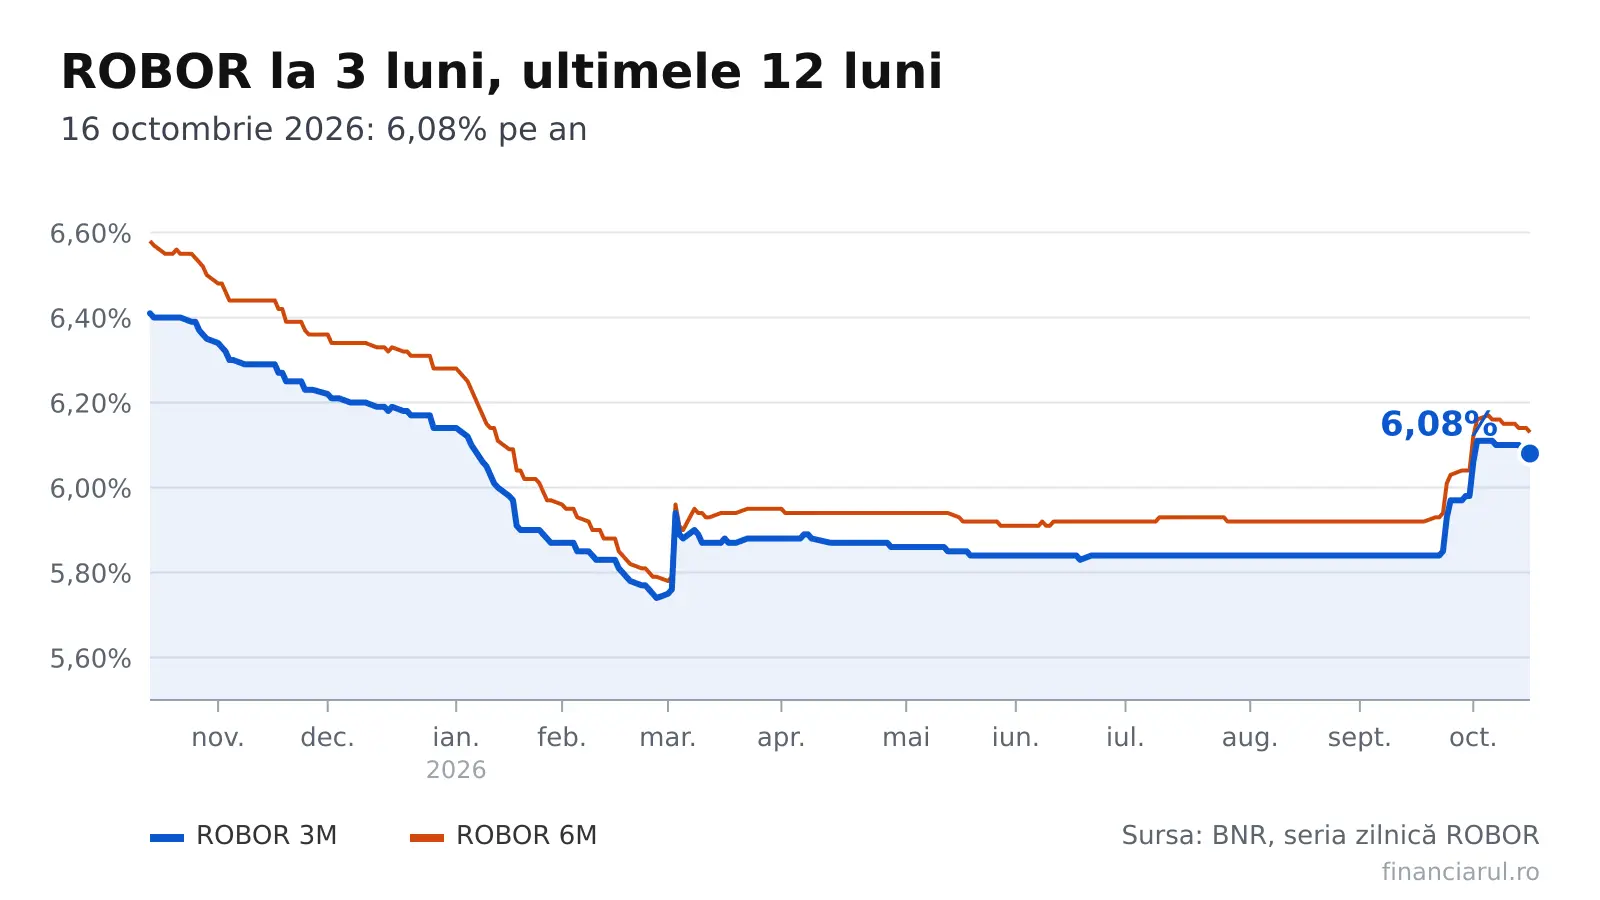
La 16 octombrie 2026, rata medie de dobânzi interbancare pentru împrumuturile în lei între bănci din România (ROBOR) este de 6,08% pe an pentru scadența de 3 luni.
În raport cu reuniunea din 15 octombrie, variația este de 0,00 puncte procentuale. Pentru perioada de șase luni, nivelul este de 6,13% pe an, cu 0,01 puncte procentuale mai puțin față de ziua precedentă.
Celelalte două limite de timp nu au fost modificate: 6,19% la 12 luni și 6,03% la o lună, fiecare cu o variație zilnică de 0,00 puncte procentuale.
Valorile sunt derivate din seria Banca Națională a României (BNR).
Datele utilizate pentru comparații se actualizează începând cu 16 octombrie 2026. Rata de referință pentru creditul de consum (IRCC) aplicabilă între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an.
Calculul utilizează tranzacțiile din al doilea trimestru al anului 2026. Valoarea anterioară, pentru primul trimestru al anului 2026, a fost de 5,56% și a fost aplicată din 1 iulie până la 30 septembrie 2026. Creșterea pentru trimestrul curent este de 0,01 puncte procentuale.
Separată de indicele trimestrial utilizat în contracte, cea mai recentă valoare zilnică este cea din 15 octombrie 2026: 5,74%, 14 octombrie. În cele zece sesiuni publicate, intervalul a fost de 5,74% - 6,18%. Seria începe pe 2 octombrie la 6,18%, urmată de 6,11% pe 5 octombrie, scăderea cu 0,07 puncte procentuale.
Interesele cumulative pentru perioada calculată sunt
La 6 octombrie, indicele a scăzut la 5,94%, cu 0,17 puncte, iar la 7 octombrie a ajuns la 5,83%, cu 0,11 puncte.
La 8 octombrie, acesta a fost înregistrat la 5,77%, după o scădere de 0,06 puncte procentuale; la 9 octombrie, acesta a rămas la fel.
Acestea au fost urmate de 5,79% la 12 octombrie, cu o creștere de 0,02 puncte, 5,74% la 13 octombrie, cu o scădere de 0,05 puncte, și 5,75% la 14 octombrie, cu o avansare de 0,01 puncte.
Toate aceste date sunt de la 2026 și variațiile sunt raportate la reuniunea precedentă. Ce înseamnă la rată Conform simulațiilor publicate de Financier, calculele adaugă la indicele o marjă de 2 puncte procentuale. Aceasta este doar o ipoteză de calcul; marja reală este cea prevăzută în contract.
Pentru credite bazate pe IRCC, compararea anuală utilizează indicele pentru al doilea trimestru al anului 2025 și pentru credite bazate pe ROBOR, valorile de la 16 octombrie 2025.
Cele patru calcule orientatoare dau următoarele rezultate: - Pentru 300.000 de lei împrumutate pe o perioadă de 30 de ani, IRCC plus marja ilustrativă reprezintă o rată de dobândă anuală de 7,57%. Salariul lunar rezultat este de 2.112 RON, comparativ cu 2.214 RON la indicele anului precedent. Reducerea indicată de simulație este de 102 RON pe lună și de 1 222 RON pe an.
Interesul total pentru acest calcul este de 460.335 RON pentru întreaga perioadă, fără comisioane. - Pentru 150.000 RON pe o perioadă de 25 de ani, aceeași rată anuală de dobândă de 7,57%, duce la o rată de 1.115 RON Comparația anuală începe de la 1.164 RON.
Interesele cumulative pentru perioada calculată sunt de 184.598 RON, fără comisioane. - Pentru un împrumut înainte de mai 2019, de 200.000 RON, cu o perioadă rămasă de 20 de ani, ROBOR la 3 luni mai mult de marja exemplarului produce o rată de dobândă de 8,08% anual. Rata este de 1.683 RON, comparativ cu 1.724 RON în comparație anuală: o reducere de 41 RON pe lună și 497 RON pe an. În cazul unui împrumut vechi de 100 000 de lei, cu 15 ani până la rambursare, rata dobânzii anuale se ridică la 8,13%. Rata de 963 lei rezultată este comparată cu 989 lei la indicele de anul trecut.
Diferența este de 26 lei pe lună și 315 lei pe an minus. Simulația indică o rată de dobândă totală de 73.371 RON pentru perioada rămasă, fără comisioane.
