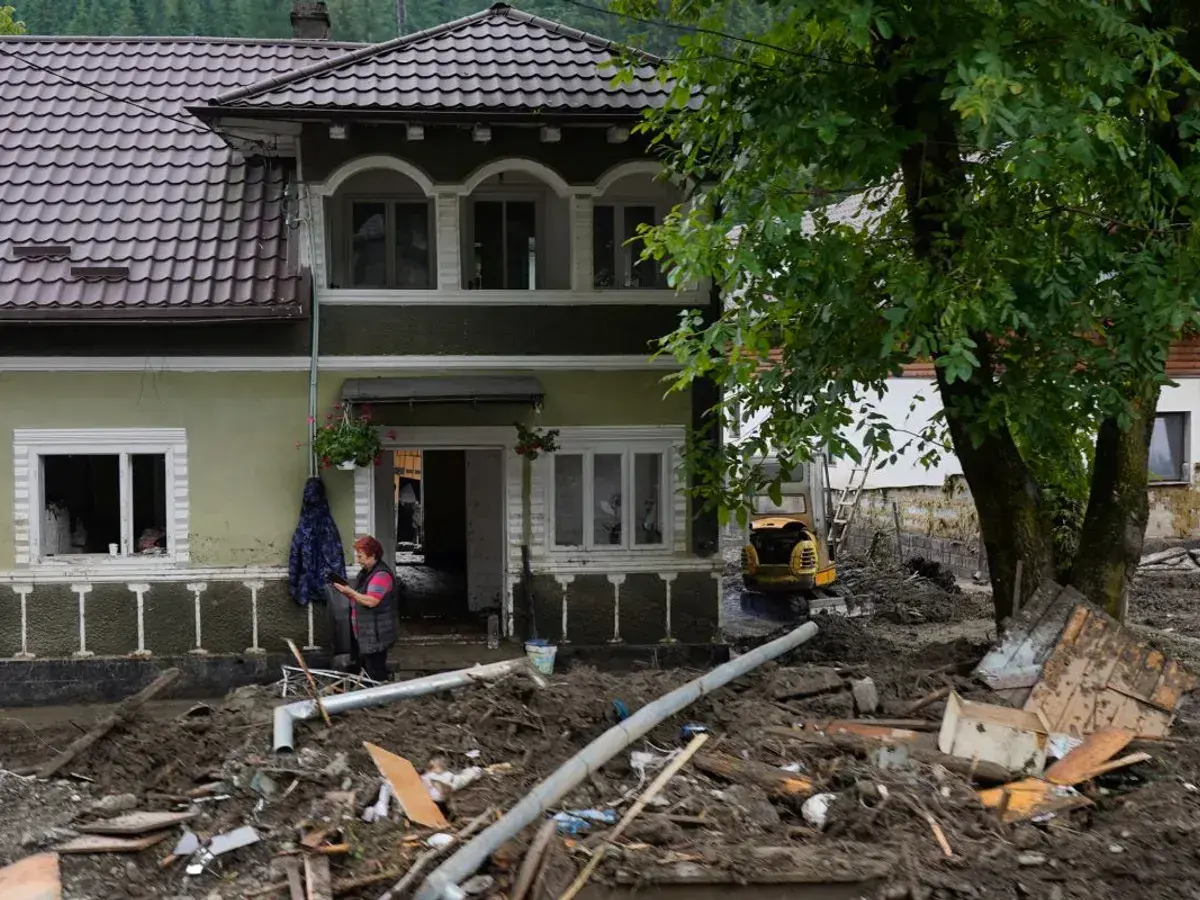
Cât de strictă e limita de despăgubire din legislație?
Dezbaterea privind obligația de asigurare a locuințelor a intrat într-o nouă fază, marcând o schimbare semnificativă în modul în care proprietarii de imobile trebuie să gestioneze riscurile financiare și fiscale. Conform unor analize recente publicate de Newsweek România, absența poliței obligative de protecție împotriva dezastrelor naturale (PAD) nu mai este o simplă formalitate, ci expune posesorii de bunuri la sancțiuni bănești substanțiale.
 Euroul a crescut la 5,2644 lei, ROBOR a rămas la 5,84% și randamentul obligațiilor la 7,3%
 Bursa de astăzi: ce se așteaptă de la piață și discuție cu primarul Alba Iulia și directorul financiar al corporației
 BNR propune capital de 6,2 milioane de euro pentru IFN-uri cu activități multiple
 Ryft din Manchester primește 20 de milioane de lire pentru a-și extinde platforma de plăți în Europa și SUA
Acestea variază între 100 și 500 de lei, sume care pot fi impuse direct de autoritățile locale.
Responsabilitatea de a verifica conformitatea și de a aplica aceste pedepși revine primarilor și celor pe care îi delegă oficial pentru acest scop.
Mecanismul funcționează astfel: dacă un proprietar nu figurează în baza de date centralizată a Pool-ului de Asigurare Împotriva Dezastrelor Naturale, el poate fi considerat în abatere.
Această regulă este fundamentată pe Legea nr. 260/2008, care impune asigurarea obligatorie a locuințelor pentru a le proteja împotriva trei tipuri specifice de pericole naturale: cutremurele, alunecările de teren și inundațiile.
Limita de despăgubire oferită de această poliță de bază este strict definită de legislație, fiind stabilită la 100.000 de lei sau la 50.000 de lei, diferențierea făcându-se în funcție de tipul construcției respective. Analizatorii subliniază faptul că, în scenariul unei daune totale, această sumă maximă reprezintă adesea doar o fracțiune din costul real necesar pentru reconstrucția unui apartament modern, lăsând un gol financiar important pentru proprietari.
Pentru a acoperi acest deficit de protecție, piața oferă polițe facultative care extind acoperirea către alte evenimente neprevăzute. Acestea includ riscuri precum incendiul, exploziile, avariile la instalațiile interne sau Totuși, există o condiție prealabilă strictă: companiile de asigurare nu au voie să emită o poliță facultativă pentru o locuință dacă proprietarul nu prezintă dovada existenței unei polițe PAD valabile.
Cine resimte mai acut consecințele acestei schimbări?
Astfel, asigurarea de bază rămâne cheia de acces pentru orice alt tip de protecție suplimentară.
Pe lângă aspectele legate de asigurare, se discută intens despre reformarea modului de impozitare a locuințelor.
Modificările propuse vizează abandonarea plafoanelor fixe de impozitare, înlocuindu-le cu cote calculate pe baza valorilor de piață actualizate a imobilelor. Această ajustare a grilelor fiscale ar urma să reflecte mai corect evaluările reale ale proprietăților.
Consecvențele acestei schimbări se resimt mai acut pentru anumite categorii de contribuabili.
Presiunea fiscală devine mai mare pentru cei care dețin mai multe imobile, precum și pentru proprietarii ale căror locuințe depășesc pragurile standard de suprafață. Sistemul nou pune accentul pe raportarea impozitelui la o valoare de piață dinamică, nu la valori istorice sau fixe.
Impactul lipsei poliței PAD nu se oprește la plata amenzilor, ci poate afecta și fluiditatea operațiunilor administrative.
Potrivac aceleiași surse, absența documentului de asigurare poate bloca anumite proceduri cadastrale sau poate întârzia înregistrarea actelor de vânzare-cumpărare la organele fiscale locale. Aceasta creează o barieră birocratică care poate complica tranzacțiile imobiliare pentru cei care nu sunt la zi cu obligația de asigurare.