De ce construcțiile rezistă?
Într-o perioadă marcată de tensiuni macroeconomice, sectorul construcțiilor a reușit să rămână pe picioare, în ciuda șocurilor care lovesc alte domenii, precum agricultura.
 Bani de buzunar la Penny: Cum poți câștiga zilnic fără să ai experiență?
 Bursa de Valori București spulberă estimările: profitul anual a fost depășit în doar nouă luni
 Românii reușesc să-și plătească facturile, dar rămân fără economii
 Omer Tetik: Menținerea ratingului de țară cere un buget credibil și reducerea deficitului
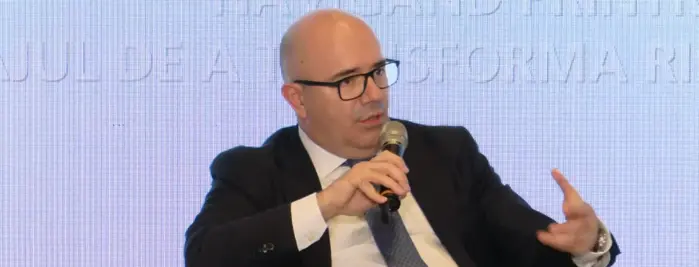
Bogdan Cernescu, Director Executiv Corporate la BCR, a subliniat la Conferința GrECo & ZF Risk Day HORIZON că, deși scenariul de bază pentru anul viitor indică o recesiune, economia absoarbe impactul acestor șocuri.
Câte firme pot fi finanțate?
Totuși, dacă rata de creștere anuală scade sub 3-4%, consecința directă va fi pierderea de locuri de muncă.
Cernescu a menționat că există în jur de 35.000 de firme cu cifră de afaceri anuale peste 1 milion de euro, care sunt eligibile pentru creditare bancară. De asemenea, a observat că rata de înființare a start-up-urilor este relativ scăzută comparativ cu alte regiuni din zonă.
În cadrul aceleiași discuții, Cernescu a detaliat poziția BCR pe piața financiară, evidențiind că banca deține unul dintre cele mai mari portofolii de finanțare comercială (trade finance) și garanții. El a clarificat că relația cu asigurătorii nu este una de competiție directă, ci de complementaritate, fiecare actor răspunzând la nevoi specifice în funcție de proiect, structură, preț și durată.
Unde e șansa pentru asigurători?
A subliniat existența unui potențial enorm pentru sectorul asigurărilor, în special în domeniul construcțiilor, unde o asigurare decenală pe 10 ani ar putea înlocui garanția de bună execuție a contractorului.
Cernescu a relatat că, în timpul activității sale în sectorul imobiliar, a încercat să subscrie o astfel de poliță în perioada 2015-2016, dar atunci acest lucru nu era realizabil. A notat că un beneficiar public s-a inspirat din alte jurisdicții pentru a solicita astfel de garanții. Situația pe piața românească este complexă, deoarece polițele de asigurare pentru construcții se emit în general pentru perioade de maximum 5 ani.
În contrast, băncile pot oferi finanțare pe termen lung de până la 10 ani pentru clienți cunoscuți bine, identificând astfel nișe de piață neacoperite care ar putea fi preluare de către asigurători.
De ce nu se poate face acum?
Un alt aspect esențial abordat a fost structura creditului furnizor în România. Cernescu a explicat că, din cauza structurii economiei naționale, există un volum foarte mare de credit furnizor.
Băncile intervin în acest segment prin produse de factoring și scontare, însă țara rămâne o economie cu risc ridicat în ceea ce privește creditul furnizor.
De ce e creditul furnizor o problemă?
El a argumentat că dacă o parte din acest tip de credit ar fi substituit prin credit bancar, evoluția activelor bancare ar fi semnificativ mai rapidă.
În ceea ce privește procesul de analiză bancară, Cernescu a precizat că banca nu modifică fundamental modul în care evaluează proiectele de la un an la altul. Se aplică reguli și politici de creditare stabile, cu ajustări punctuale ale probabilităților de risc. Totuși, variabilele economice se monitorizează și se integrează în deciziile de credit.
Cum se ia decizia de credit?
Ca dovadă a acestei abordări, a menționat că activele bancare au crescut într-un ritm mai rapid decât dinamica produsului intern brut (PIB).
Finalmente, Cernescu a subliniat importanța analizei pe teren pentru a înțelege modul în care o firmă utilizează fiecare unitate monetară. Pentru a evalua capacitatea unei companii de a rambursa un împrumut, este necesar să se înțeleagă exact cum funcționează operațional și cum multiplică resursele financiare.
Această abordare pragmatică este esențială pentru a lua decizii de credit informate și corecte.
