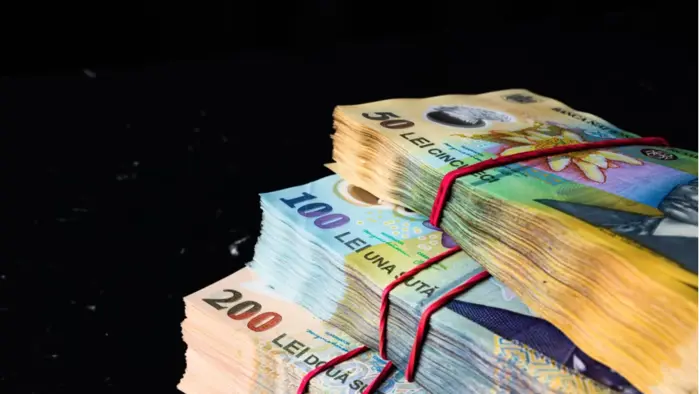
Ce sume diverse acumulează românii care reușesc să facă economii?
Studiul recent realizat de Kantar România pentru compania KRUK România subliniază o realitate îngrijorătoare privind stabilitatea bugetară a cetățenilor din țara noastră. Conform datelor din „Barometrul Datoriilor 2026”, aproximativ un treime dintre populație se confruntă cu o vulnerabilitate financiară accentuată.
 Wise Platform cucerește Asia-Pacific: Parteneriat strategic cu Bank Negara Indonesia
 Majoritatea românilor cu card de credit își achită integral datoria în perioada de grație
 Aproape 60% dintre români rămân fără bani la finalul lunii
 Raiffeisen Bank introduce plata prin cod QR direct în aplicația mobilă
Deși o majoritate relativă, adică 58% dintre intervievați, reușesc să realizeze economii lunare în condiții normale, aceste rezerve nu par a fi suficiente pentru a absorbi șocurile generate de cheltuieli neașteptate de mari dimensiuni.
Situația devine și mai clară prin prisma faptului că 73,1% dintre români admit că nu ar dispune de mijloacele necesare pentru a acoperi o sumă echivalentă cu șase salarii lunare într-o singură operațiune.
Indicele Sustenabilității Financiare, un indicator cheie al sănătății economice personale, a suferit o scădere constantă în ultimii ani. Valoarea a coborât de la 56 de puncte în anul 2024, la 52 de puncte în 2025, până la nivelul actual de 50 de puncte în 2026.
Această tendință negativă este confirmată și de modificările din structura categoriilor de respondenți: proporția persoanelor aflate într-o stare de fragilitate financiară a urcat de la 27,2% la 33,7%, în timp ce segmentul celor cu o bună sustenabilitate a slăbit de la 33,4% la 28,1%.
Printre cei care își permit să facă economii, statistica arată o diversitate mare a sumelor acumulate. Mediana sumei economisite lunar se situare în jurul a 1.000 de lei, însă media generală a crescut de la circa 1.900 de lei în 2025 la 2.200 de lei în 2026.
Discrepanța semnificativă dintre medie și mediană sugerează existența unor diferențe mari între contribuții, media fiind trasată în sus de persoanele care reușesc să părăzească sume considerabile.
Totuși, 31,1% dintre participanții la studiu afirmă că rezervele lor acoperă cel puțin șase luni de cheltuieli curente.
Cosmina Marinescu, directorul executiv al KRUK România, subliniază importanța alfabetizării financiare, menționând că echilibrul presupune înțelegerea resurselor, planificarea și asumarea responsabilităților, elemente esențiale pentru gestionarea corectă a veniturilor și obligațiilor.
Capacitatea de a economisi nu este uniformă, fiind influențată de factori precum vârsta, nivelul de venit, gradul de instruire și apartenența regională. Persoanele cu studii universitare reprezintă un grup foarte activ, 73,1% dintre aceștia raportând economii lunare.
Care este importanța datoriilor restante în noul studiu?
În zona metropolitană București-Ilfov, acest procent este de 68,6%.
Categoria tinerilor cu vârstă cuprinsă între 18 și 35 de ani înregistrează o rată de economisire de 68,1%, peste media națională de 57,9%, iar în mediul urban valoarea atinge 61%.
Forma dominantă de stocare a banilor rămâne numerarul, opțiune aleasă de 64,4% dintre economisi.
Pentru cei care nu reușesc să facă economii, obstacolul principal este lipsa fondurilor, factor menționat de 83% dintre ei, urmat de instabilitatea economică (80,1%) și de faptul că cheltuielile depășesc veniturile (78,1%).
O altă componentă critică a studiului vizează datoriile restante. Aproximativ 12% dintre români au cel puțin o plată în urmărire, cu o valoare medie a restanțelor care depășește 4.100 de lei, un nivel similar cu cel din 2025.
Cele mai grele sarcini financiare provin din credite bancare și finanțări oferite de instituții financiare nebancare, unde media restanței ajunge la circa 5.800 de lei.
Împrumuturile de la cunoscuți se situează pe locul doi, cu valori medii de aproape 5.700 de lei, în timp ce facturile și serviciile înregistrate la nivel mediu de circa 2.000 de lei.
Prioritățile de cheltuiere arată o ierarhie clară: utilitățile și servicii de bază sunt esențiale pentru 91,3% dintre respondenți, alimentele pentru 85,5%, sănătatea pentru 75,4% (urcând pe locul trei), serviciile diverse pentru 73,7% și plata datoriilor pentru 71,6%.
Percepția asupra competențelor financiare prezintă o paradoxală distanță: deși 72% dintre intervievați se consideră bine informați, 70,3% recunosc necesitatea îmbunătățirii educației lor financiare. Mai mult, 31,2% declară că nu planifică niciodată bugetul. Metodologia cercetării a inclus interviuri telefonice cu un eșantion național reprezentativ de 1.002 persoane, cu vârste între 18 și 65 de ani, realizate în august-septembrie 2026, rezultatele fiind puse în context cu datele din 2025, obținute de la 1.001 respondenți.