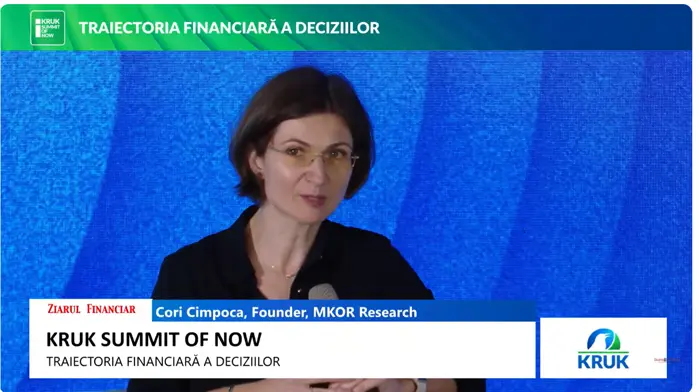
Ce înseamnă să înțelegi corect comportamentul financiar al populației?
Cori Cimpoca, cercetător la MKOR Research: Patru din zece persoane din România care câștigă puțin au contractat obligații pentru a face față cheltuielilor zilnice. Printre cei cu venituri ridicate, doar un șoptime din zece au făcut tot așa.
 Electrica pregătește investiții de 185 milioane euro în baterii și 540 milioane pentru rețele
 Trebuie să înțelegem viitorul nevoilor clienților pentru a folosi tehnologia bine
 Domnul Pensionescu: asistentul AI care îi ajută pe români să înțeleagă pensia privată
 Dobânda pe termen lung a crescut pentru a treia lună consecutivă în septembrie
Aceste date provin dintr-o analiză detaliată privind comportamentul financiar al populației în trimestrul al treilea al anului curent.
În perioada iulie–septembrie, 42,5% dintre indivizii cu venituri clasificate ca reduse au solicitat împrumuturi pentru a plăti facturi de utilități, chirii sau produse de bază pentru alimentație. Această cifră este semnificativ mai mare decât cea înregistrată la nivelul grupului cu venituri medii, unde doar 23% din persoane au recors la credite pentru aceleași scopuri.
La celălalt extrem, între cei care câștigă mult, doar 13% au declarați că au împrumutat bani pentru a acoperi necesarul zilnic. Aceste procente arată clar o tendință inversă: măsură ce venitul crește, scade probabilitatea de a contracta datori pentru cheltuielile cotidiene.
Cori Cimpoca a subliniat în cadrul evenimentului „Traiectoria financiară a deciziilor”, organizat în cadrul KRUK Summit of Now, că această corelație nu este doar coincidentă, ci reflectă o realitate economică profundă. „Când analizăm datele, observăm că pe măsură ce veniturile nete ale indivizilor cresc, rata de împrumut pentru cheltuielile esențiale diminuează progresiv”, a declarat cercetătorul.
El a insistat că această tendință nu poate fi explicată doar prin intermediul venitului individual, ci trebuie să fie evaluată în contextul venitului total al gospodăriei și al raportului dintre acesta și cheltuielile fixe, recurente.
Un punct esențial al analizei este că, pentru a înțelege corect comportamentul financiar al populației, nu se poate se limita la variabile demografice precum vârsta sau nivelul de studii. Este imperativ să se țină cont și de dimensiunea gospodăriei, de numărul de persoane dependente și de structura cheltuielilor recurrente – inclusiv plăți pentru energie, apă, gaz, încălzire și telecomunicații.
Fără această perspectivă holistică, orice concluziune ar fi superficială și ar putea duce la politici inadecvate.
În continuare, Cori Cimpoca a referit la alte rezultate relevante din studiul MKOR privind sentimentul consumatorului.
Ce alte rezultate relevante a adus Cori Cimpoca din studiul MKOR?
În cadrul aceleiași cercetări, a fost constatat că doar 1% dintre participanți au exprimat intenția de a investi în criptoactive, în timp ce 7% au menționat că vor lua în calcul alte forme de investiții, precum fonduri comune, imobiliare sau titluri de stat.
Acele puține persoane interesate de monede digitale aparțin, în mare parte, generației Z sau millenilorilor – tineri cu vârste între 18 și 35 de ani, mai deschizi la inovație dar și mai expuși riscurilor volatilității pieței.
De asemenea, datele arată o presiune alarmantă asupra puterii de cumpărare și a capacității de plată a populației. Precizator, aproximativ trei din patru români între 18 și 65 de ani au întâmpinat dificultăți în a plăti facturile lunare în timp ce un număr semnificativ dintre ei au fost nevoiţi să solicite împrumuturi chiar și pentru a acoperi necesarul absolut de bază – cum sunt hrana, locuința și medicamentele.
Acest fact plasează acoperirea cheltuielilor de bază printre primele trei îngrijorări ale locuitorilor, lângă sănătatea și stabilitatea ocupazionalei.
Un alt aspect preocupant este că majoritatea respondentilor au declarat că veniturile lor sunt între integrate de cheltuielile lunare, fără să le rămână niciun surplus pentru economii sau investiții. „Pentru mulți, venitul intră și ieșe imediat, fără posibilitatea de a construi un colș de siguranță”, a explicat Cori Cimpoca.
Această lipsă de rezervă face gospodăriile extrem de vulnerabile la orice shock financier – fie ea o boală suddenă, o reparare neașteptată sau o creștere necontrolată a prețurilor.
În luna septembrie, 29,6% dintre români au afirmat că veniturile lor sunt suficiente doar pentru a plăti cheltuielile esențiale, în comparație cu 24,9% în iunie. Acest lucru reprezintă o creștere de aproape 5 puncte procentuale în doar trei luni – o variație rapidă și preocupantă. În același interval de timp, 22% au ales să folosească economiile existente pentru a face față cheltuielilor, în timp ce 22,1% au fost nevoiți să recurgă la împrumuturi.
Împreună, aceste trei categorii – cei care acoper cheltuieli din venit, cei care folosesc economii și cei care împrumută – reprezintă aproximativ 75% din populația analizată, indicând că doar un cuart din respondeți sunt în stare să manageze finanțele lor fără stres majusctor.
Datele coroborate furnizate de Ministerul Muncii și Solidarității Sociale confirmă această imagine: peste jumătate din români – mai precis, peste 50% – trăiesc cu un venit lunar mai mic de 4.000 de lei. Acest prag, deși nu este oficial considerat săracie în sensul juridic al termenului, reprezintă o linie de demarcare semnificativă sub care trăiește majoritatea populației în condiții de restricție financiară.