Banca actualizează valorile doar când emite cotații noi?
Începând cu luna ianuarie din anul 2026, regimul fiscal aplicabil aurului de investiții suferă o modificare semnificativă pentru contribuabilii persoane fizice. Aceștia vor fi obligați să plătească un impozit de 16% asupra profitului realizat prin tranzacționarea metalului nobil.
 CEC Bank dă lovitura cu vouchere și city-break-uri pentru tineri!
 Românii își achită integral datoria de pe cardul de credit în perioada de grație
 Întârzierea majorării salariului minim a costat angajații peste 1.100 de lei din cauza scumpirilor
 Bani de buzunar la Penny: Cum poți câștiga zilnic fără să ai experiență?
Această cotă reprezintă o revenire la nivelul dinaintea anului 2018, când rata era de 10%.
Analiza detaliată a noilor reguli a fost realizată de Bogdan Cârpăveche, directorul diviziei PwC România, care subliniază că această schimbare impune o reevaluare a strategiilor de portofoliu.
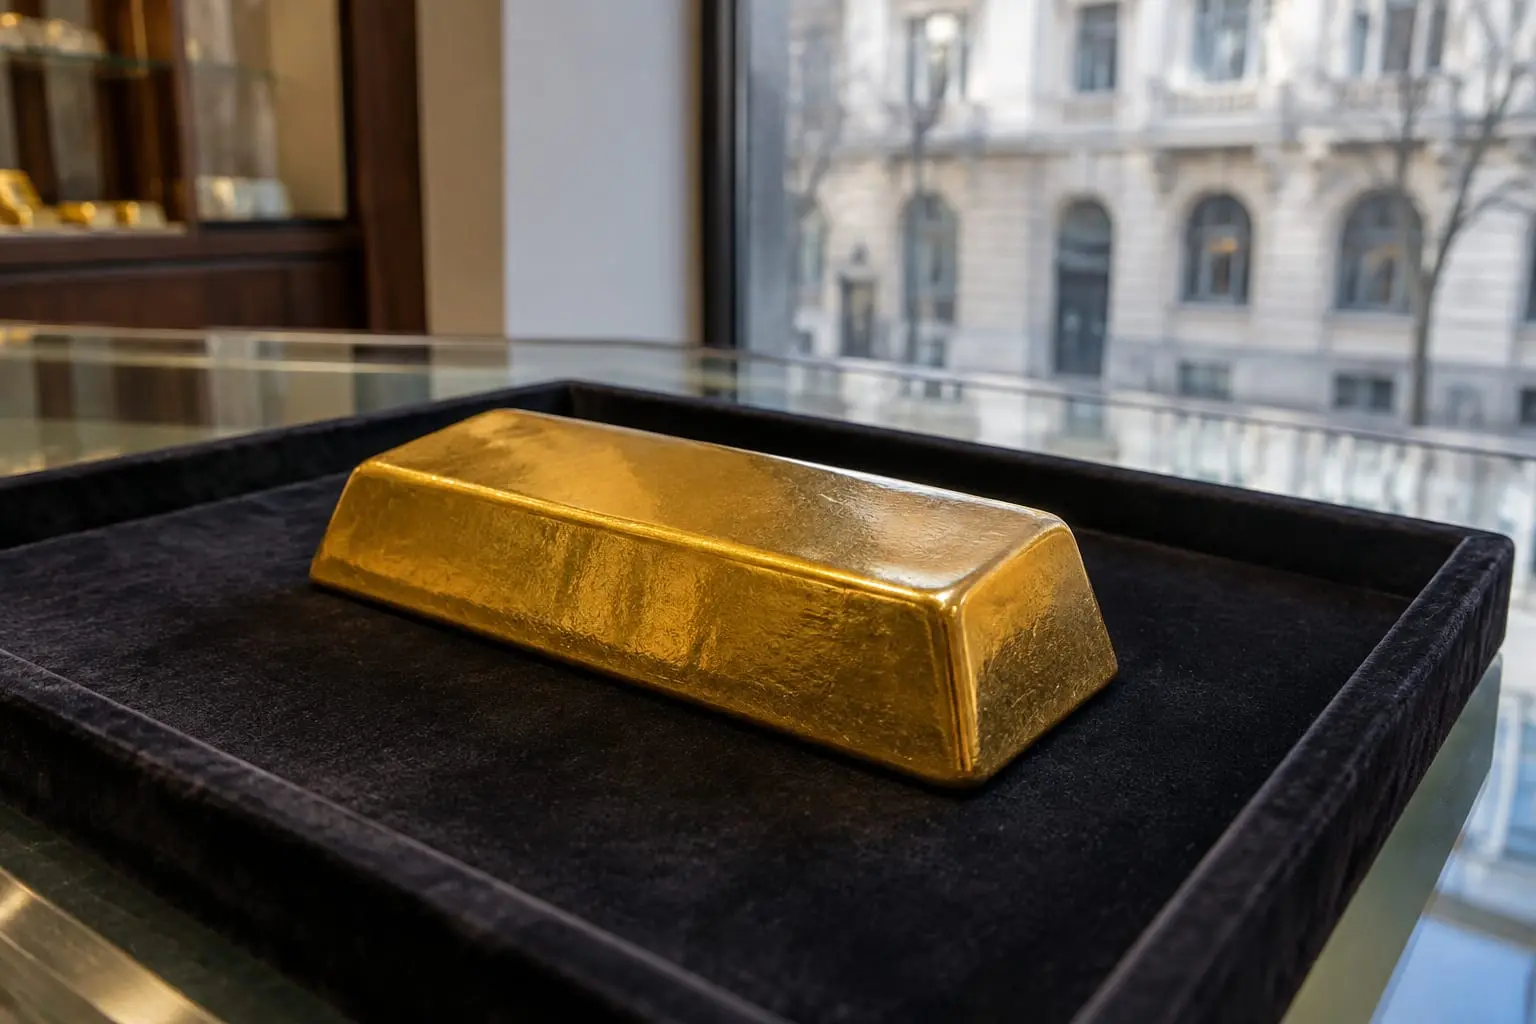
O distincție fundamentală trebuie făcută între scutirea de TVA și impozitarea câștigurilor. Prima se referă exclusiv la operațiunea de achiziție a aurului eligibil, în timp ce al doilea aspect vizează beneficiul net obținut la revânzare. La momentul cumpărării, încadrarea produsului în această categorie fiscală specială depinde critic de forma sa fizică și gradul de puritate al metalului.
Pentru a înțelege corect dinamica pieței, este necesar să se urmărească cotațiile oficiale publicate de Banca Națională a României (BNR). Conform datelor apărute în publicația Adevărul, în data de vineri, 4 septembrie 2026, banca centrală a fixat valoarea unui gram de aur fin la 649,5183 lei.
Această valoare înregistrează o creștere de 4,8369 lei față de ziua anterioară, joi, 3 septembrie, când cotația era de 644,6814 lei.
Este crucial de menționat că reperul stabilit de BNR nu echivalează automat cu suma pe care un investitor individual o plătește efectiv la comerciant.
Prețul final al tranzacției poate varia considerabil în funcție de mai mulți factori: identitatea vânzătorului, formatul sub care este comercializat metalul (lingouri, monede etc.) și condițiile specifice ale contractului.
Prin urmare, compararea simple a ofertei private cu cotația BNR trebuie făcută cu prudență, reținând că referința băncii centrale este exprimată în lei pentru un gram de aur fin.
Banca actualizează aceste valori doar în zilele în care emite noi cotații, iar fluctuațiile lor reflectă două componente majore: evoluția prețului aurului pe piața internațională și mișcările cursului de schimb al leului față de alte valute. Ca exemplu de volatilitate, un calcul orientativ al variației reperului BNR între 28 august și 4 septembrie 2026 arată o diferență de 20,4149 lei pe gram (diferența dintre 649,5183 lei și 629,1034 lei).
Totuși, acest indicator compară două puncte de referință oficiale, nu prețurile reale de cumpărare și vânzare dintr-o tranzacție concretă.
Datele disponibile la data de 4 septembrie 2026 relevă și extremele anuale până la acel moment. Maximul înregistrat a fost de 752,0815 lei, atins pe 2 martie, în timp ce minimul a fost de 588,7371 lei, notat pe 17 iulie.
Astfel, valoarea din 4 septembrie depășea minimul anual cu 60,7812 lei.
Definiția legală a aurului de investiții este precisă și include criterii stricte.
Scutirea de TVA acoperă o gamă largă de operațiuni!
Conform articolului 313 din Codul fiscal, lingourile și plachetele sunt considerate aur de investiții dacă sunt acceptate sau cotate pe piețele internaționale ale metalelor prețioase și au o puritate minimă de 995 la mie.
Această clasificare se extinde și la situațiile în care aurul este deținut prin instrumente financiare (hârtii de valoare). Există o excepție importantă legată de greutate: produsele de maximum 1 gram nu intră în această definiție.
În cazul monedelor, condițiile de încadrare sunt mai complexe și implică îndeplinirea simultană a patru cerințe: 1. Titlul (puritatea) trebuie să fie de cel puțin 900 la mie. 2. Moneda trebuie să fie reconfecționată după anul 1800. 3. Trebuie să aibă statut de mijloc legal de schimb, fie actual, fie anterior, în țara de origine. 4. Prețul de vânzare obișnuit nu poate depăși cu peste 80% valoarea aurului brut conținut în monedă, evaluat la cursul pieței libere.
Monedele care respectă integral aceste parametri nu sunt tratate fiscal ca bunuri de colecție (numismatică), ci ca aur de investiții.
Regimul special de scutire de TVA acoperă o gamă largă de operațiuni. Livrarea aurului de investiții, achiziția intracomunitară și importul sunt scutite de taxe. De asemenea, investițiile realizate prin hârtii de valoare nominative sau nenominative, precum și tranzacțiile efectuate în conturi de aur, beneficiază de aceeași tratament. Scutirea se aplică și împrumuturilor sau schimburilor care transferă proprietatea sau dreptul de creanță asupra aurului eligibil. Contractele futures și forward sunt incluse dacă generează astfel de transferuri.
Chiar și serviciile de intermediere a livrării sunt scutite, cu condiția ca agentul să acționeze în numele și pe seama clientului (mandantului).
Deși regimul general este de scutire, furnizorii au dreptul de a opta pentru plata TVA în condițiile normale, mai ales în cazul livrărilor către alte persoane impozabile. Această opțiune este valabilă și pentru producătorii care transformă aurul în categoria de investiții sau pentru cei care furnizează constant aur pentru uz industrial. Intermediarii pot, de asemenea, alege să taxeze serviciile lor dacă mandantul a făcut o astfel de alegere. Comunicarea acestei decizii se face prin notificare către organul fiscal, iar regimul devine efectiv la înregistrarea notificării sau la exprierea acesteia prin poștă cu confirmare.
Odată adoptat regimul de taxare, revenirea la scutire nu mai este permisă.
Chiar și în caz de scutire la livrare, legea permite anumite deduceri de TVA.
Persoanele impozabile pot deduce taxele aferente achiziției de aur de la furnizori care au optat pentru taxare, a achizițiilor intracomunitare sau importurilor de aur transformat ulterior în aur de investiții, precum și a serviciilor care modifică forma, greutatea sau puritatea metalului.
Producătorii beneficiază și ei de deduceri pentru cheltuielile legate de procesul de producție sau transformare.
Analiza fiscală a câștigurilor este distinctă de cea a TVA. Potrivit expertului Bogdan Cârpăveche, revenirea la cota de 16% va majora povara fiscală pentru investitorii particulari.
El recomandă ca aceștia să își restructureze portofoliile pentru a anticipa impactul noului cadru legal.
Pentru comparație, investițiile în titluri de valoare realizate prin intermediari rezidenți sunt supuse unor retenții la sursă de 3% sau 6%, în funcție de perioada de deținere, dar în acest caz pierderile nu pot fi compensate.
Comercianții care tranzacționează aur de investiții au obligații administrative stricte. Ei trebuie să înregistreze fiecare operațiune și să păstreze documentele care permit identificarea clienților. Aceste evidențe trebuie arhivate timp de cel puțin cinci ani, termen care se calculează de la închiderea anului financiar în care au avut loc tranzacțiile.