Don Apgar, Director de Plăți la Javelin!
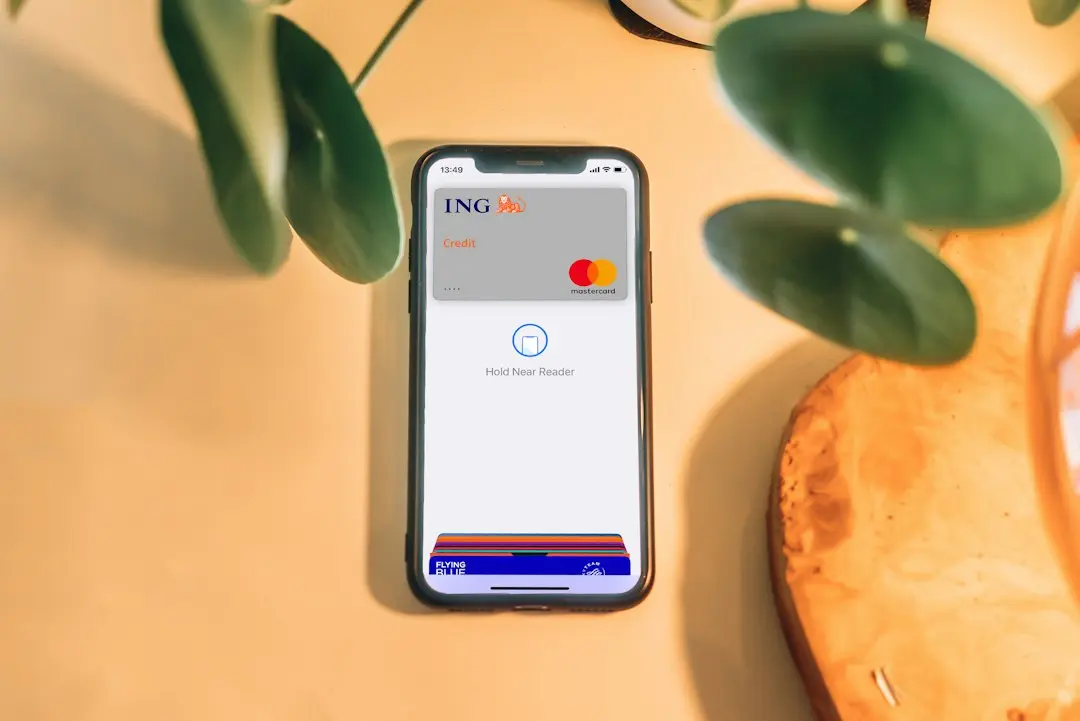
plata prin tap? Mastercard Accept se conectează direct la aplicațiile bancare existente. Utilizatorii introduc suma tranzacției, iar clienții plătesc cu card contactless sau cod QR.
 Câștigurile programatorilor în România: cum alegi între salariu și contractul pe PFA
 Avertisment FMI pentru românii cu credite: Dobânzile rămân sub presiune din cauza deficitului
 Ghidul complet pentru bugetul de pensie cu zece ani înainte
 Economia României a crescut puternic în trimestrul al treilea din 2026
Platforma debutează în Asia-Pacifica, America Latină, Orientul Mijlociu și Africa, cu o lansare globală mai largă așteptată ulterior.
Don Apgar, Director de Plăți la Javelin Strategy & Research, a explicat abordarea: „În loc să construiască o aplicație separată sau să o poziționeze ca un cont de comerciant, Mastercard a lucrat direct cu băncile majore din regiune pentru a integra aplicația în produsele lor de banking mobil.” Astfel se creează un produs de plată peer-to-peer, fără suport dedicat sau distribuție separată.
Aceasta reprezintă viitorul plăților. Cum construiești loialitate?
Deși alte soluții permit acceptarea plăților mobile, platforma Mastercard extinde aceste capacități pentru micile afaceri în mai multe piețe. Acest lucru este deosebit de relevant acolo unde munca gig este o sursă principală de venit, iar infrastructura de plată fiabilă rămâne o provocare. Pentru instituțiile financiare, aceste platforme oferă o șansă de a ajunge la segmente neservite, construind relații cu antreprenorii încă de la începutul drumului lor profesional. Apgar a notat: „Acceptarea plăților în economiile gig, creator și thrift nu este doar o zonă majoră de creștere, ci și un punct dureros pentru atât cumpărători, cât și vânzători.” A adăugat că băncile din SUA ar trebui să integreze această tehnologie în conturile de banking pentru consumatori, urmărind modelul Mastercard din America Latină și Asia-Pacifica.
Aceasta reprezintă viitorul plăților.
Cum construiești loialitate pe termen lung?
Strategia de integrare exploatează ecosistemele de banking digital existente, reducând fricțiunea pentru atât comercianți, cât și consumatori.
Prin încorporarea acceptării plăților direct în aplicațiile de banking mobil, sistemul elimină necesitatea conturilor de comerciant separate sau a aplicațiilor standalone. Această abordare este deosebit de impactantă în regiunile unde penetrarea smartphone-urilor depășește infrastructura bancară tradițională. Instituțiile financiare câștigă un canal direct de angajare cu micro-antreprenorii, cultivând loialitatea înainte ca concurenții să își poată stabili o prezență.
Modelul transformă efectiv aplicațiile de banking zilnice în terminale de plată complete pentru economia informală.