Cât de rezistent e sectorul bancar?
BNR a publicat rezultatele testului de stres pentru perioada 2026-2028. Concluzia e clară: sectorul bancar românesc e pregătit să facă față unor șocuri macroeconomice.
 CEC Bank dă lovitura cu vouchere și city-break-uri pentru tineri!
 Românii își achită integral datoria de pe cardul de credit în perioada de grație
 Întârzierea majorării salariului minim a costat angajații peste 1.100 de lei din cauza scumpirilor
 Bani de buzunar la Penny: Cum poți câștiga zilnic fără să ai experiență?
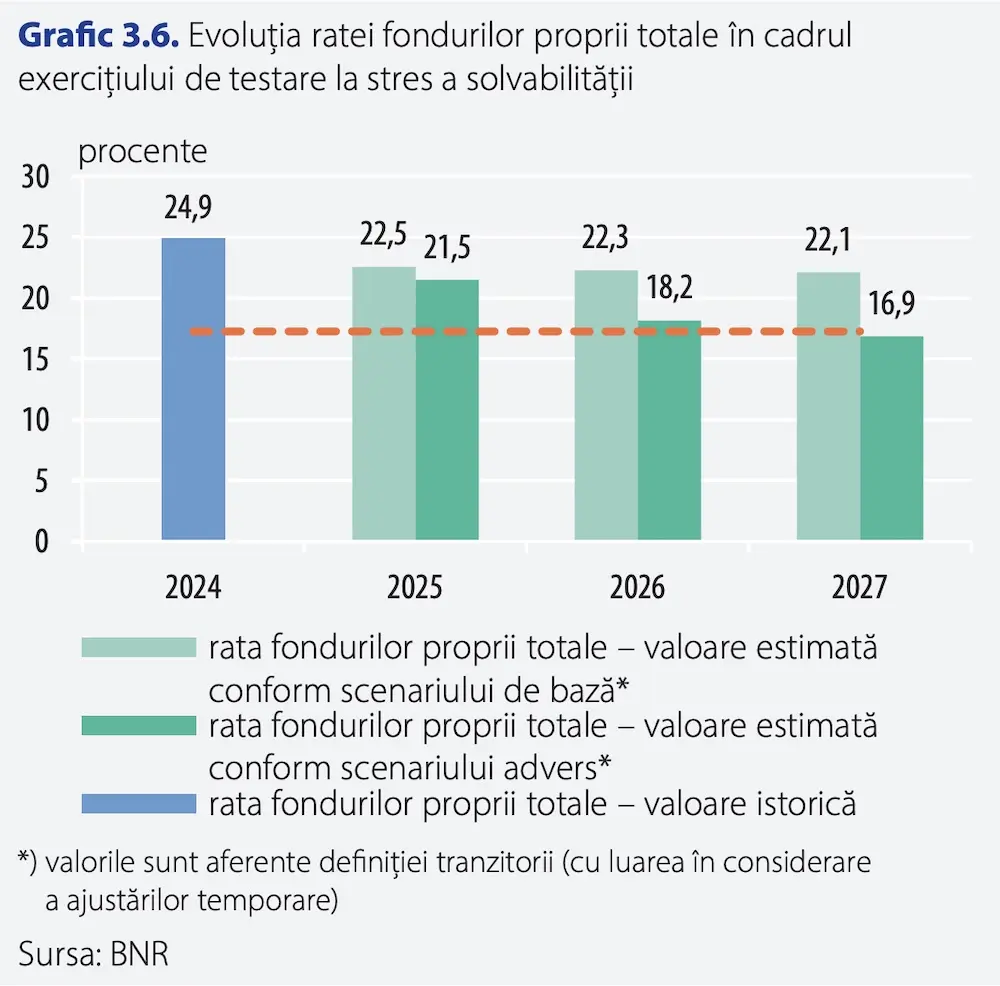
Conform răspunsului BNR, nivelul agregat arată o bună rezistență a băncilor la șocuri. Solvabilitatea e influențată de dinamici diferite ale bilanțului în ambele scenarii.
Ce arată testul anterior?
Băncile de importanță sistemică sunt mai bine poziționate, datorită unei eficiențe operaționale mai mari. Mai multe detalii vor fi în Raportul privind stabilitatea financiară din decembrie 2026.
În iunie 2026, BNR a efectuat un test de stres pentru 2025-2027. Rezultatele confirmă rezistența sectorului bancar, având în vedere nivelul adecvat de solvabilitate la începutul orizontului și capacitatea bună de generare a profitului operațional, în special la băncile mari.
Ce se întâmplă în scenariul negativ?
Ajustarea strategiei de finanțare și direcționarea activelor spre elemente cu risc scăzut au un efect benefic asupra capacității de a absorbi șocuri.
Care sunt cifrele cheie?
Scenariul negativ, cu o scădere economică puternică, ar putea duce la o deteriorare a indicatorului de solvabilitate, din cauza eficienței operaționale diminuate și a intensității riscului de credit. Deficitele afectează mai ales băncile mici, dar riscul de deteriorare a încrederii rămâne relevant, deoarece o schimbare de percepție a stabilității sectorului bancar poate declanșa o criză de încredere.
La nivel agregat, în scenariul de bază, raportul capitalului propriu scade marginal până la 22,1% în 2027, presupunând distribuția a 50% din profit ca dividende. În scenariul negativ, scăderea e mai pronunțată, până la 16,9% la sfârșitul orizontului.
Ce riscuri nu sunt incluse?
Testul de stres nu include cuantificarea riscurilor emergente de înaltă relevanță, precum climatul și riscurile cibernetice. Realizarea acestor riscuri ar putea crea presiuni suplimentare asupra poziției financiare și prudențiale a băncilor pe termen mediu și lung.
În plus, instituțiile de credit se vor confrunta cu costurile riscurilor juridice și de reputație legate de acțiunea Consiliului de concurență privind ROBOR. Sancțiuni disproporționate sau litigii legate de compensații pot destabiliza climatul de investiții, din cauza percepției de imprevizibilitate a cadrului juridic.
