Pentru un credit nou în valoare
În luna octombrie a anului 2026, costurile lunare pentru cele patru tipuri de împrumuturi analizate sunt inferioare față de estimările realizate cu valorile indicilor de acum un an. Această comparație menține constantă marja aplicată de instituțiile financiare, însă suma totală efectiv achitată de creditul depinde de procentul fixat în contract și de alte cheltuieli aferente împrumutului.
 CEC Bank dă lovitura cu vouchere și city-break-uri pentru tineri!
 Românii își achită integral datoria de pe cardul de credit în perioada de grație
 Întârzierea majorării salariului minim a costat angajații peste 1.100 de lei din cauza scumpirilor
 Bani de buzunar la Penny: Cum poți câștiga zilnic fără să ai experiență?
Valori actuale ale indicilor pe piața din România
Rata dobânzii medie la care băncile românești se împrumută reciproc în lei, cunoscută ca ROBOR, prezintă în data de 23 octombrie 2026 următoarele niveluri anuale, conform datelor publicate de Banca Națională a României. Modificările sunt raportate față de ședința din 22 octombrie: - Pentru scadența de 3 luni, valoarea este de 6,09%, fără nicio schimbare, adică 0,00 puncte procentuale. - Pentru scadența de 6 luni, nivelul este de 6,14%, tot cu o variație de 0,00 puncte procentuale. - Pentru scadența de 12 luni, valoarea s-a redus cu 0,01 puncte procentuale, ajungând la 6,19%. - Pentru scadența de o lună, indicele se menține la 6,03%, fără nicio modificare, adică 0,00 puncte procentuale.
IRCC: indicatorul folosit în contractele noi
Indicele de referință pentru creditarea consumatorilor, denumit IRCC, aplicabil în perioada cuprinsă între 1 octombrie și 31 decembrie 2026, s-a fixat la 5,57% pe an. Determinarea sa se bazează pe datele din al doilea trimestru al anului 2026. Valoarea anterioară, corespunzătoare primului trimestru, era de 5,56% și a fost în vigoare între 1 iulie și 30 septembrie 2026; diferența este de 0,01 puncte procentuale în sus.
În afară de indicele trimestrial utilizat în contracte, ultima valoare zilnică publicată este de 5,66%, înregistrată la 22 octombrie 2026. Comparativ cu 21 octombrie, când cifra era de 5,75%, amplitudinea scăderii este de 0,09 puncte procentuale. În ultimele zece ședințe, valorile s-au situat în intervalul cuprins între 5,66% și 5,79%.
Exemplele de plăți lunare prezentate mai jos sunt preluare de pe platforma Financiarul.ro și presupun o marjă bancară de 2 puncte procentuale. Aceasta reprezintă o ipoteză de calcul și nu o condiție valabilă pentru orice contract, ci nici o ofertă specifică a unei bănci. În practică, comisioanele, costurile de asigurare și alte cheltuieli contractuale se adaugă la baza de calcul.
Comparația fiecărui împrumut păstrează constantă suma, durata și marja, înlocuind însă indicele curent cu cel din anul precedent:
Pentru un credit nou în valoare de 300.000 de lei, rambursabil pe o perioadă de 30 de ani, combinația IRCC plus marja rezultă într-o rată anuală de 7,57%. Plata lunară aferentă este de 2.112 lei, în contrast cu 2.214 lei la valoarea indicelui de acum un an. Reducerea calculată se ridică la 102 lei pe lună și 1.222 lei pe an. Totalul dobânzilor din simularea pe toată durata este de 460.335 lei.
La o finanțare nouă de 150.000 de lei, cu o durată de 25 de ani și aceeași rată anuală, plata rezultă la 1.115 lei, față de 1.164 lei în comparația cu anul precedent. Diferențele publicate sunt de 48 lei mai puțin lunar și 580 lei mai puțin anual. Simularea indică un total de dobânzi de 184.598 lei.
Pentru un credit anterior lunii mai 2019, în valoare de 200.000 de lei, cu 20 de ani rămași, combinația ROBOR la 3 luni plus marja duce la o rată anuală de 8,09%. Plata este de 1.684 lei, în loc de 1.723 lei la valoarea indicelui de acum un an. Diferența este de 39 lei lunar și 467 lei anual în minus. Totalul dobânzilor calculat pentru perioada rămasă este de 204.184 lei.
Un credit vechi de 100.000 de lei, cu 15 ani rămași și o rată legată de ROBOR la 6 luni, atinge o rată anuală de 8,14%. Plata orientativă este de 964 lei, comparativ cu 988 lei. Reducerile publicate sunt de 25 lei lunar și 294 lei anual. Dobânzile însumate în simulare ajung la 73.475 lei.
Totalurile dobânzilor aparțin acestor simulări, efectuate la valorile indicilor menționate și fără a lua în calcul comisioanele. Ele nu constituie o predicție pentru evoluția viitoare a indicilor variabili.
Evoluția indicilor în ultimele 12 luni
ROBOR la o lună se află, în schimb, cu 0,08 puncte procentuale peste valoarea
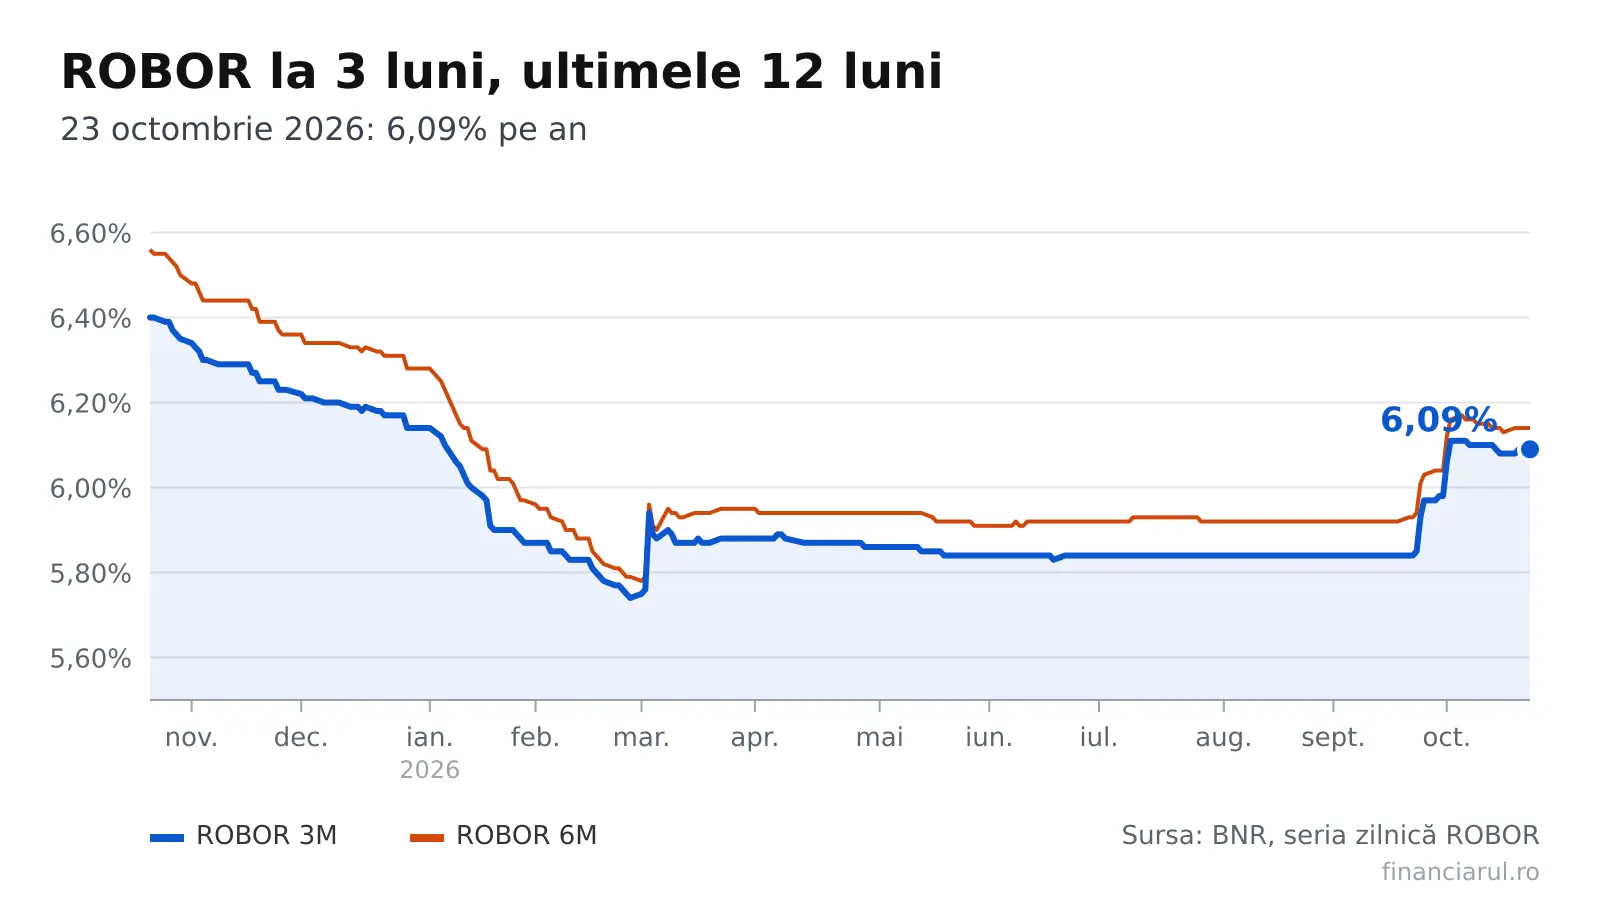
Pentru ROBOR la 3 luni, seria zilnică acoperă 251 de ședințe, cuprinse între 23 octombrie 2025 și 23 octombrie 2026. La începutul intervalului, indicele era de 6,40%, nivel care reprezintă și maximul perioadei. Valoarea curentă este cu 0,31 puncte procentuale sub acest nivel. Minimul a fost de 5,74%, înregistrat la 27 februarie 2026. Reperele mai apropiate arată însă o tendință de creștere. La 24 iulie 2026, ROBOR la 3 luni era de 5,84%, cu 0,25 puncte procentuale sub nivelul actual. La 23 septembrie, valoarea era de 5,85%, cu o diferență de 0,24 puncte, iar la 16 octombrie era de 6,08%, cu 0,01 puncte mai puțin.
ROBOR la 6 luni avea 6,56% la 23 octombrie 2025, care este maximul ultimelor 12 luni; scăderea până la valoarea curentă este de 0,42 puncte procentuale. Minimul, de 5,78%, datează din 2 martie 2026. Indicele a fost de 5,93% la 24 iulie, 5,94% la 23 septembrie și 6,13% la 16 octombrie 2026. Față de aceste repere, creșterile sunt de 0,21, 0,20 și, respectiv, 0,01 puncte procentuale.
Pentru scadența de 12 luni, maximul de 6,77% a fost consemnat la 23 octombrie 2025; nivelul curent este cu 0,58 puncte procentuale inferior. Minimul de 5,92% a fost atins la 2 martie 2026. Valorile din 24 iulie și 23 septembrie au fost de 5,98% și 5,99%, ceea ce înseamnă creșteri de 0,21 și 0,20 puncte până în prezent. Față de 16 octombrie, indicele a rămas neschimbat.
ROBOR la o lună se află, în schimb, cu 0,08 puncte procentuale peste valoarea de 5,95% din 23 octombrie 2025. Minimul perioadei a fost de 5,64%, la 2 martie 2026, iar maximul de 6,08%, la 5 octombrie. Atât la 24 iulie, cât și la 23 septembrie, indicele avea 5,74%, cu 0,29 puncte sub nivelul actual. Comparativ cu 16 octombrie, variația este nulă.
În cazul IRCC, istoricul trimestrial începe cu valoarea de 5,66%, calculată pentru al treilea trimestru al anului 2024 și aplicată între 1 ianuarie și 31 martie 2025. A urmat 5,55%, aferent al patrulea trimestru din 2024, în scădere cu 0,11 puncte procentuale și aplicabil între 1 aprilie și 30 iunie 2025. Indicele pentru primul trimestru din 2025 a rămas la 5,55%, fiind utilizat între 1 iulie și 30 septembrie 2025. Pentru al doilea trimestru din același an, valoarea a urcat cu 0,51 puncte, la 6,06%, și s-a aplicat între 1 octombrie și 31 decembrie 2025. Acesta este reperul anual al exemplelor de credite noi. Ulterior, valoarea aferentă al treilea trimestru din 2025 a coborât cu 0,38 puncte, la 5,68%, pentru perioada 1 ianuarie – 31 martie 2026.
Indicele calculat pentru al patrulea trimestru din 2025 a scăzut cu încă 0,10 puncte, la 5,58%, aplicabil între 1 aprilie și 30 iunie 2026. Trecerea la indicele din primul trimestru din 2026 a adus o reducere de 0,02 puncte procentuale.
Care indice se aplică în funcție de vechimea creditului
Creditarea în lei acordată înainte de luna mai a anului 2019 utilizează, de regulă, ROBOR cu scadența de 3 sau 6 luni, la care se adaugă marja băncii. Pentru împrumuturile de consum în lei, cu rată variabilă, acordate începând cu luna mai a anului 2019, referința este IRCC, introdus prin Ordonanța de urgență 19/2019. Marja rămâne fixată contractual, dar variază de la o bancă la alta. Pentru identificarea calculului aplicabil unui împrumut, reperele sunt indicele înscris în contract, scadența lui în cazul ROBOR și marja adăugată de instituția financiară. O majorare a ROBOR înseamnă costuri mai mari pentru creditele vechi legate de acest indice.
Metoda de calcul: separarea indicelui de costurile contractului
ROBOR exprimă rata medie la care băncile românești se împrumută reciproc în lei. Reuters îl calculează la ora 11 în zilele lucrătoare, utilizând cotațiile băncilor participante. BNR publică valori pentru scadențe care pornesc de la o zi și ajung la 12 luni.
IRCC zilnic pornește de la dobânzile tranzacțiilor interbancare, cântărite după volumul fiecărei tranzacții. Indicele trimestrial rezultă din media aritmetică a valorilor zilnice din trimestrul de referință. El se aplică din prima zi a trimestrului al doilea de după perioada de calcul.
Ratele orientative sunt obținute prin formula anuității, adică a plăților lunare egale. Comparația anuală utilizează IRCC aferent al doilea trimestru din 2025, respectiv cotațiile ROBOR de la 23 octombrie 2025, fără schimbarea marjei. Calculele exclud comisioanele, asigurările și celelalte costuri prevăzute în contract.
Datele complete și actualizate sunt disponibile la secțiunea Dobânzile azi.
