În luna februarie a acestui
Protecția facultativă a casei a generat despăgubiri de peste 90 de milioane de lei în prima jumătate a anului
 Bani de buzunar la Penny: Cum poți câștiga zilnic fără să ai experiență?
 Bursa de Valori București spulberă estimările: profitul anual a fost depășit în doar nouă luni
 Românii reușesc să-și plătească facturile, dar rămân fără economii
 Omer Tetik: Menținerea ratingului de țară cere un buget credibil și reducerea deficitului
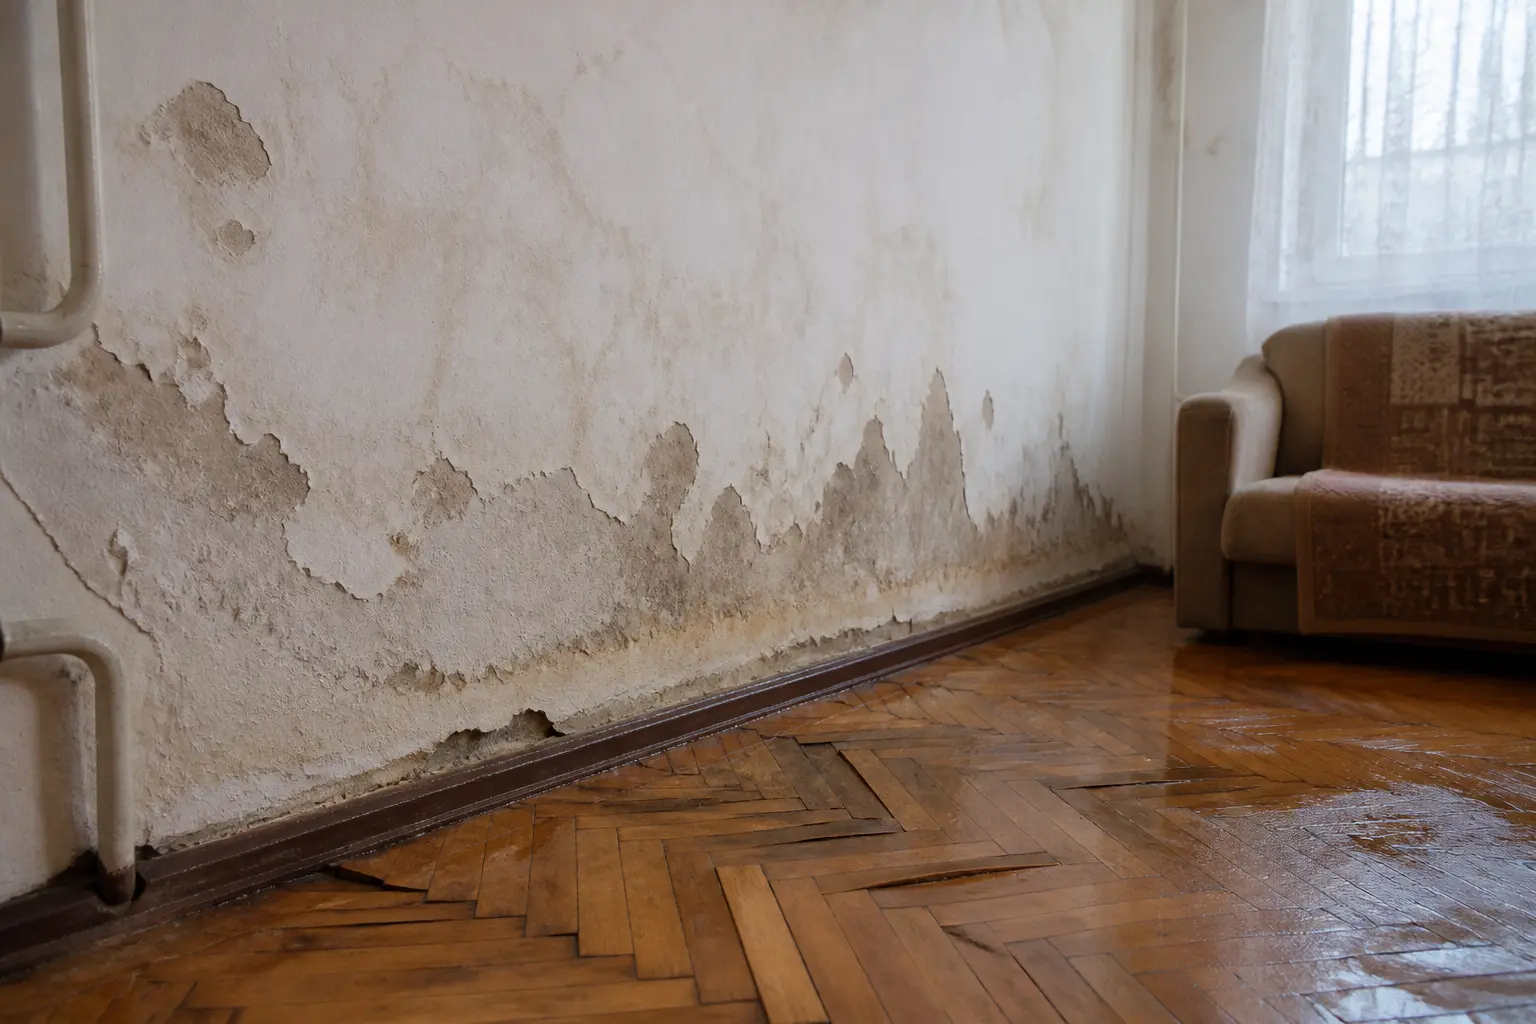
Potrivit informațiilor publicate de Autoritatea de Supraveghere a Piețelor Financiare (ASF) la data de 23 octombrie, contractele de asigurare opțională a locuinței au generat plăți totale de peste 90 de milioane de lei în primele șase luni ale anului 2026. Această cifră înregistrează o creștere de 14% față de perioada echivalentă din 2025. În paralel, numărul total al polițelor active a crescut cu 8% în comparație cu situația din luna iunie a anului anterior. Este important de precizat că aceste fonduri reprezintă bani efectiv plătiți pentru acoperirea daunelor, nu o sumă promisă fiecărui client individual.
În luna februarie a acestui an, autoritatea de supraveghere a estimat că aproximativ 18% din locuințe dispuneau de o protecție completă prin asigurare facultativă. Creșterea observată la finalul lunii iunie indică un interes crescut din partea proprietarilor pentru acest tip de protecție, deși nu implică neapărat o uniformitate a acoperirilor oferite de toate contractele.
Diferența fundamentală între protecția obligatorie și cea opțională constă în natura daunelor acoperite. Asigurarea obligatorie, cunoscută sub denumirea PAD, acoperă exclusiv pagubele cauzate de cutremur, alunecări de teren și inundații, dar nu acoperă automat bunurile mobile din interior. Contrar, polițele facultative completează această protecție bazică și pot include clădirea, obiectele din casă și daunele produse vecinilor, dar doar dacă aceste riscuri sunt explicit menționate în contract. Multe polițe acoperă și alte evenimente precum incendii, explozii, furtuni sau avarii la instalații.
Un aspect critic pentru proprietar este verificarea fiecărui risc individual
Un aspect critic pentru proprietar este verificarea fiecărui risc individual. Faptul că o poliță acoperă clădirea nu înseamnă automat că acoperă și bunurile din ea; acestea sunt adesea riscuri separate care necesită includere explicită. Analizele efectuate de ASF au evidențiat existența polițelor cu riscuri care se cumpără separat, limite de plată pentru anumite tipuri de daune și excluderi clare. Dacă suma asigurată este fixată prea jos, despăgubirea se calculează proporțional, iar alegerea unei sume excesiv nu garantează neapărat o plată care să acopere valoarea reală a bunului pierdut. De asemenea, conceptul de franșiză, adică partea din daună rămasă în sarcina clientului, influențează direct suma finală primită.
Pentru a obține o despăgubire corectă, proprietarul trebuie să verifice mai multe elemente înainte de a depune o cerere. În conformitate cu Legea nr. 236/2018, asigurătorul este obligat să prezinte un document sintetic care include riscurile acoperite, suma asigurată, excluderile și obligațiile în caz de daună. Este esențial să se verifice separat acoperirea clădirii, a bunurilor și a daunelor produselor vecinilor, identificând pentru fiecare categorie limitele de plată și eventualele franșize.
În momentul producerii unei daună, proprietarul trebuie să notifice asigurătorul menționat în contract și să păstreze dovezi fotografice și documentare care să ateste dauna. Deși Norma ASF nr. 38/2023 stabilește un termen de 60 de zile pentru notificarea daunelor în cazul asigurării obligatorii PAD, acest termen nu se aplică automat tuturor tipurilor de asigurări facultative, ci depinde de condițiile specifice ale fiecărui contract. Prețul poliței și procedura de notificare a daunelor sunt stabilite prin contract, variind de la un furnizor la altul.